
 車を売る時期を考えたとき、「4月になると自動車税がかかるから、3月中に手放したほうがよいのでは」と気になる方は多いはずです。
実際に売却後の車について納税通知書が届き、驚いたという声も珍しくありません。
結論から言えば、税金面で見るべきポイントは「何月に契約するか」ではなく、4月1日時点で車検証の名義がどうなっているかです。
3月中に売買契約を結んでも、名義変更が4月にずれ込めば翌年度分の自動車税は旧所有者に課税されます。
筆者コメント
筆者はこれまで複数台の売却に直接立ち会い、3月末に売却した車の納税通知書が自宅に届いた経験もあります。
その実務を通じて感じたのは、税金の仕組みを正しく理解したうえで、買取店側の手続きスケジュールまで確認しておくことの大切さでした。
この記事では、自動車税と売却タイミングの関係、普通車と軽自動車の違い、売却益にかかる所得税の扱い、そして車検や査定額まで含めた売り時の考え方を整理します。
車を売るタイミングは4月1日前かどうかで税負担が変わる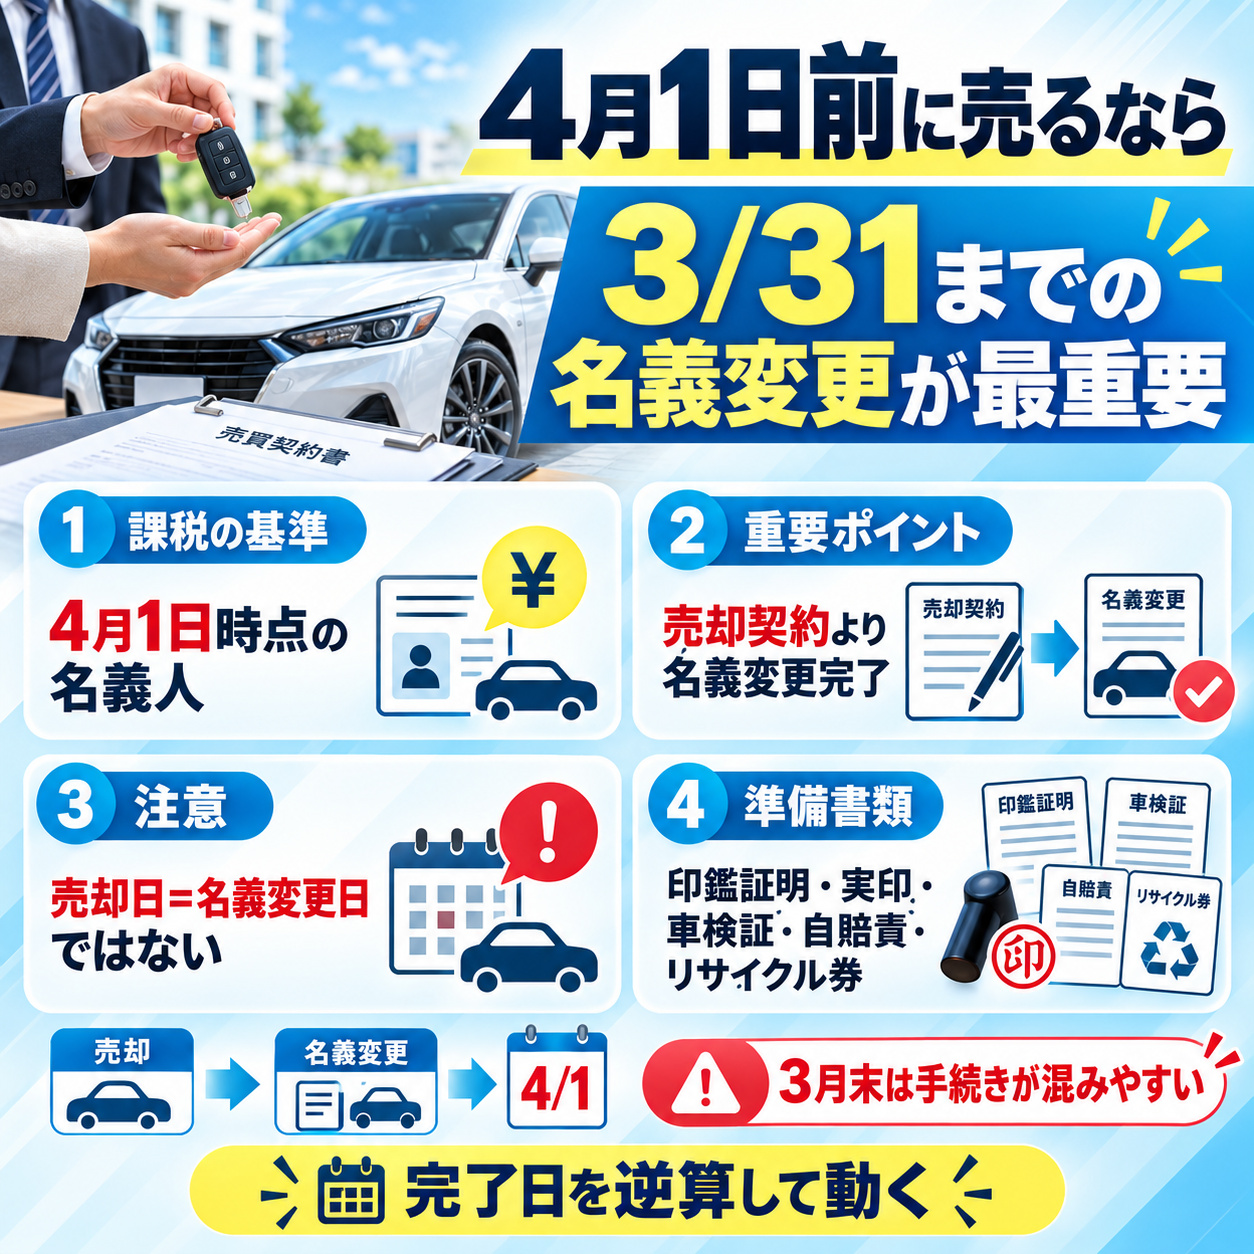
自動車税は、毎年4月1日午前0時の時点で車検証に登録されている所有者に対して、その年度の1年分がまとめて課税される仕組みです。
つまり、3月31日までに名義が変わっていれば翌年度の自動車税は新しい所有者の負担になり、4月1日をまたいでしまうと旧所有者のもとに5月ごろ納税通知書が届きます。
売却を考える際には、この日付が最も大きな境目になります。
3月売却で確認したい名義変更のポイント
3月31日までに名義変更を終えることが重要
ここで注意したいのは、「3月中に売る」と「3月31日までに名義変更が完了する」は同じ意味ではないという点です。
売買契約を結び、車を引き渡したとしても、買取店が運輸支局で移転登録(名義変更)の手続きを完了するまでは、車検証上の名義は旧所有者のままです。
東京都主税局の案内でも、年度途中に売却した場合の納税通知書は4月1日時点の登録名義に基づいて送付されると説明されています。
移転登録や抹消登録が年度末の3月31日までに完了していなければ、翌年度分の自動車税が売主側に課税される仕組みです。
筆者コメント
筆者が3月末に車を売却した際も、引き渡しから名義変更完了まで数日のタイムラグが発生しました。
近隣の買取業者だったこともあり、納税通知書が届いたあとに担当者が誠実に対応してくれましたが、もし手続きが遅れていたらどうなるだろうと一瞬ひやりとしたのが正直なところです。
3月末は運輸支局も年度末で混み合う時期です。
ギリギリの引き渡しでは名義変更が4月にずれ込むリスクがあるため、売却を決めたら早めに書類を準備し、引き渡し日を逆算しておくのが現実的です。
具体的に用意しておきたい書類としては、印鑑証明書、実印、車検証、自賠責保険証明書、リサイクル券などがあります。
印鑑証明書は発行から3か月以内のものが必要なので、売却時期を見据えて取得しておくとスムーズに進められます。
売却日と名義変更日は同じとは限らない
買取店に車を引き渡した日がそのまま名義変更日になるとは限りません。
書類に不備があったり、3月末の繁忙期で運輸支局の処理が混み合ったりすると、数日から1週間程度のタイムラグが生じることもあります。
国土交通省の自動車検査登録ポータルサイトでは、移転登録に必要な手続きの流れが案内されていますが、手続き自体は買取店や行政書士が代行するケースがほとんどです。
売主としては、契約時に「名義変更はいつ頃完了する予定か」「3月31日までに完了できるか」を買取店に確認しておくだけで、4月をまたぐリスクを大幅に減らせます。
もし3月下旬に売却して名義変更が4月にずれ込んだ場合、いったん売主のもとに納税通知書が届くことがあります。
「手放した車の税金がきた」と焦る方も少なくありませんが、これは手続き上のタイムラグによるものです。
この場合は売却先の買取店にすぐ連絡を取り、納付書の扱いを確認してください。
信頼できる業者であれば、納付書の回収や立て替え精算について明確に対応してくれます。
逆に、売却後の税金対応があいまいな業者には注意が必要です。
なお、千葉県の自動車税に関する案内でも、名義変更が年度末までに完了していない場合は届いた納税通知書で納付が必要である旨が記載されています。
まずは車検証の登録名義が変更されているかを確認し、未完了であれば買取店に速やかな対応を求めるのが基本的な流れです。
筆者コメント
筆者の経験上、大手や中堅の買取店は売却後の手続きについても丁寧に案内してくれるケースが多く、名義変更や税金まわりの不安は契約前に解消しやすい印象があります。
契約時に「売却後に納税通知書が届いた場合はどう対応してもらえるか」を確認しておくと、安心して手続きを進められます。
4月1日を過ぎて車を売ると自動車税はどうなる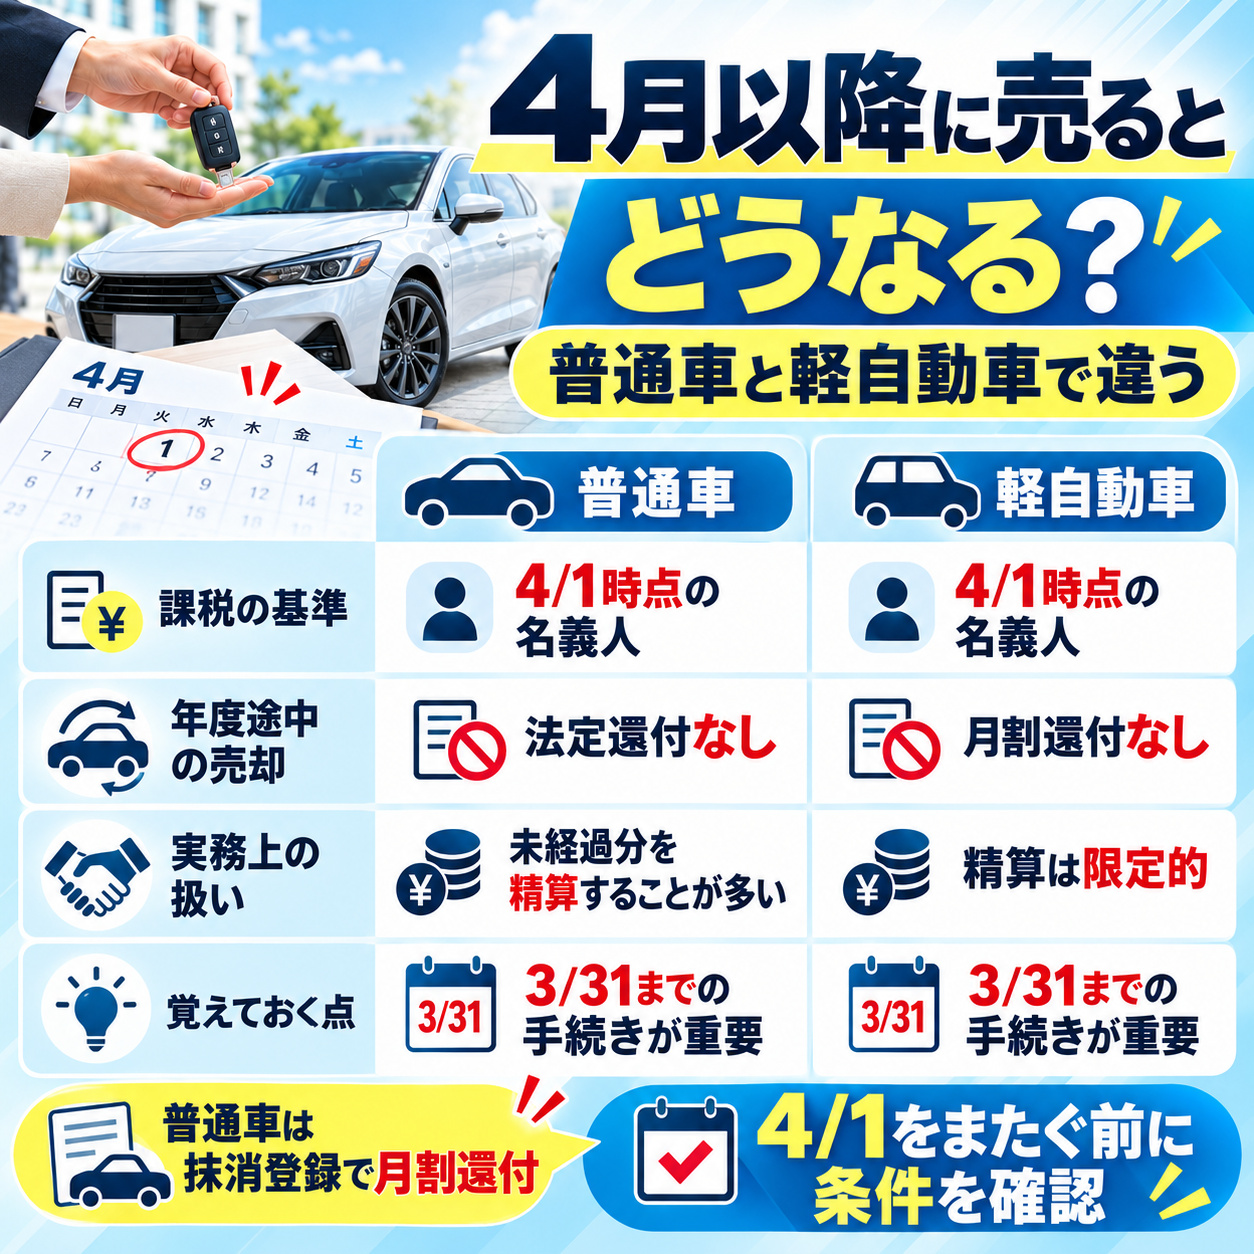
ここまでの内容を読むと、「では4月以降に売ったら損をするのか」と不安になるかもしれません。
ただ、4月を過ぎたからといって売却自体が不利になるとは限りません。
普通車と軽自動車で制度上の扱いが異なるため、それぞれ分けて整理しておきます。
4月以降の売却で知っておきたい車種別の税金
普通車は4月1日時点の名義人に年税額が課税される
普通車の自動車税は都道府県税で、4月1日時点の車検証名義人に1年分が課税されます。
年度途中で売却して名義変更をしても、制度上は旧所有者にその年度の納税義務が残り、都道府県から旧所有者に自動的に月割で還付されるわけではありません。
ただし実務上は、多くの買取店が査定額の中に自動車税の未経過分に相当する金額を含めて提示しています。
たとえば7月に売却すれば、8月から翌年3月までの8か月分に相当する金額が上乗せされるイメージです。
これは法律で定められた還付ではなく、あくまで売主と買取店の間で行われる精算です。
4月以降に普通車を売った場合でも、残り月数に応じた相当額が査定に反映されるケースが一般的ですが、店によって対応が異なるため、事前の確認が欠かせません。
この精算方法の確認について、次の章でさらに詳しく解説します。
軽自動車は年度途中に売っても月割還付されない
軽自動車税は市区町村税であり、普通車の自動車税とは制度設計が異なります。
最も大きな違いは、年度途中で売却・廃車をしても月割での還付がない点です。
清瀬市の公式FAQでも、軽自動車税には月割課税・還付の制度がなく、4月1日に所有している場合は年税額全額を納付する必要があると案内されています。
これは特定の自治体だけの話ではなく、軽自動車税の制度全体に共通するルールです。
そのため、軽自動車を手放す予定がある場合は、3月31日までに名義変更または廃車手続きを完了させることが税金面では特に重要になります。
4月2日以降に手放しても、その年度分の軽自動車税はすでに確定しており、戻ってくることはありません。
一方で、4月2日以降に軽自動車を新たに取得した場合はその年度の課税がないため、軽自動車は「手放す側が不利、取得する側が有利」になりやすい構造といえます。
普通車と軽自動車の違いをまとめると、以下のとおりです。
| 普通車 | 軽自動車 | |
|---|---|---|
| 課税の管轄 | 都道府県 | 市区町村 |
| 賦課期日 | 4月1日 | 4月1日 |
| 年度途中の売却(名義変更のみ) | 法定の還付なし。買取店との精算が一般的 | 法定の還付なし。精算も限定的 |
| 年度途中の抹消登録 | 翌月以降分が月割で還付 | 還付なし |
自動車税を払った後に売る場合は精算方法を確認する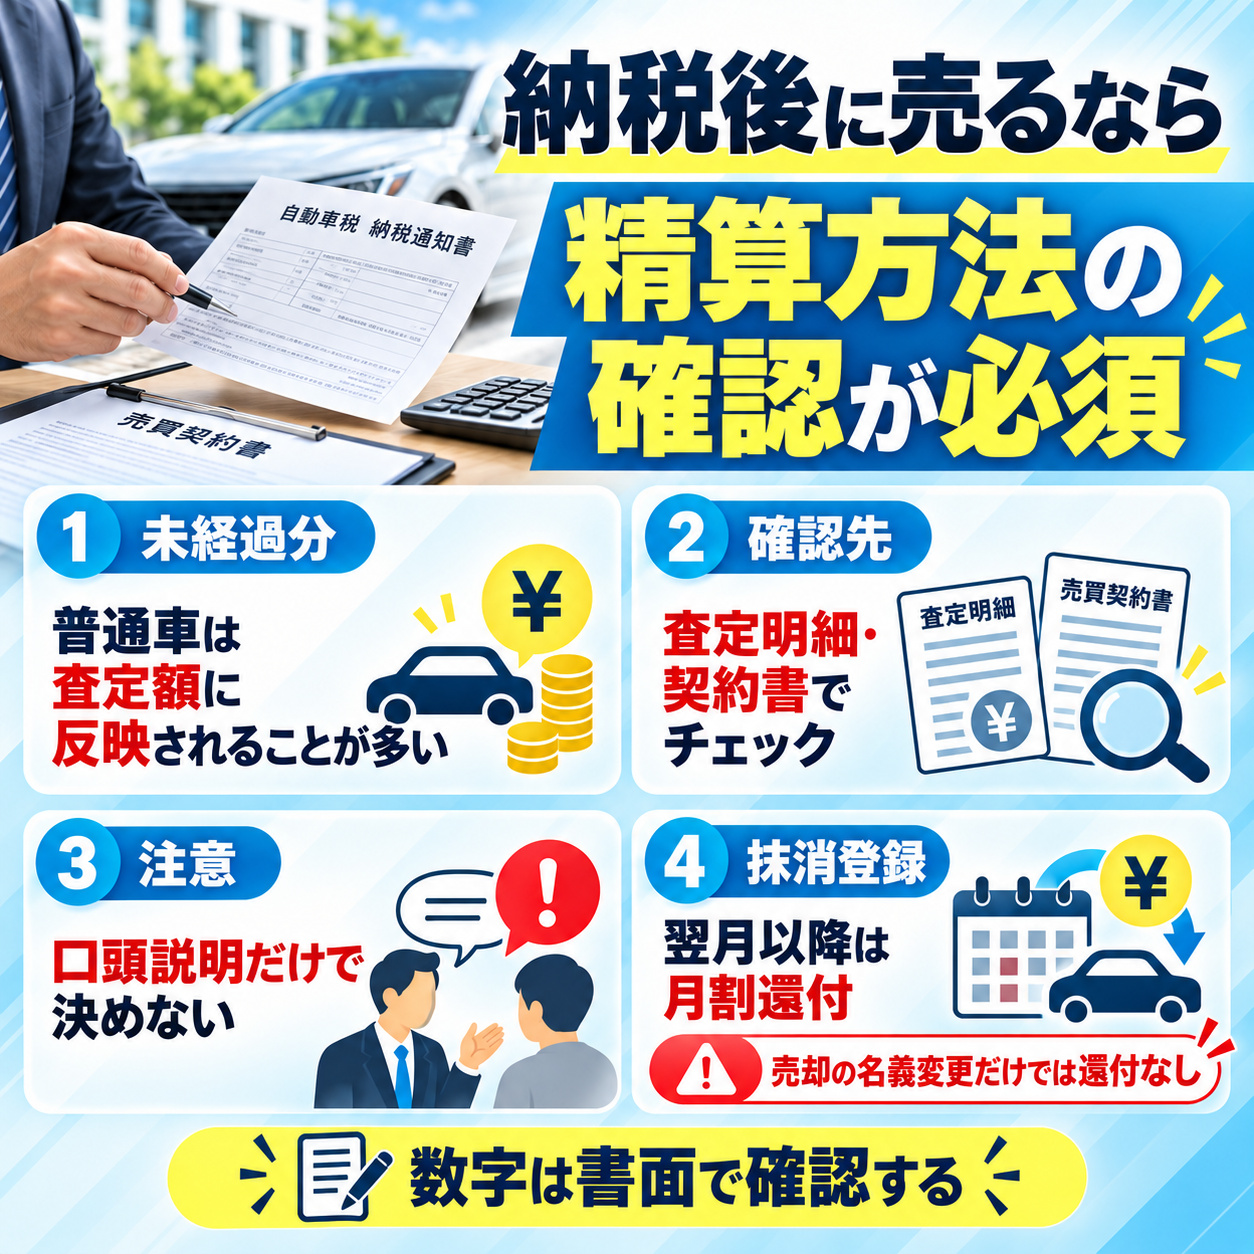
4月以降に売却する場合、すでに届いた納税通知書で自動車税を支払ったあとに手続きを進めるケースも多くあります。
支払い済みの税金がどう扱われるかを正確に把握しておくことで、思わぬ損失を防ぎやすくなります。
支払い済み自動車税の精算と還付の違い
買取店の未経過分相当額は査定明細で確認する
普通車を年度途中で売却する場合、多くの買取店は自動車税の未経過分に相当する金額を査定額に含めて提示します。
たとえば5月末に納税して6月に売却すれば、7月から翌年3月までの9か月分に相当する金額が上乗せされるかたちです。
ただし、これは都道府県からの制度上の還付ではなく、買取店と売主の間の商取引における精算です。
筆者コメント
筆者が複数台の売却に立ち会ってきた中でも、この精算方法は買取店によって対応が分かれていました。
査定額にあらかじめ含めている場合もあれば、未経過分を別枠で明記している場合もあります。
確認すべきポイントは、契約書や査定明細に未経過分の扱いが記載されているかどうかです。
口頭の説明だけで終わらせず、書面上の数字で確認しておくと、後からの行き違いを防ぎやすくなります。
査定額が高く見えても、自動車税の精算が含まれていなければ実質的な手取りは変わってきますので、見比べるときには注意が必要です。
普通車を抹消登録した場合は月割還付の対象になる
買取店への売却ではなく、車を廃車にするケースでは別の仕組みが適用されます。
普通車を運輸支局で抹消登録(一時抹消または永久抹消)した場合、抹消した月の翌月以降の自動車税が月割で還付される制度があります。
総務省の自動車税・軽自動車税に関する案内でも、自動車税は所有の事実に基づいて課される税であることが説明されています。
抹消登録によって所有が解消されれば、残月分が都道府県から直接還付される流れです。
ここで混同しやすいのが、「売却で買取店に名義が移ること」と「抹消登録」の違いです。
売却による名義変更だけでは、都道府県からの法定還付は発生しません。
制度上の月割還付が受けられるのは、抹消登録を行った場合に限られます。
廃車買取サービスを利用する場合は、抹消登録の完了時期と還付金の受け取り方法を事前に確認しておくと安心です。
廃車系のサービスは電話やオンラインで手軽に申し込める反面、税金に関するルールが買取店ごとに異なることもあるため、契約前に条件をしっかり確認しておくのが大切です。
車の売却代金に所得税がかかるかも確認する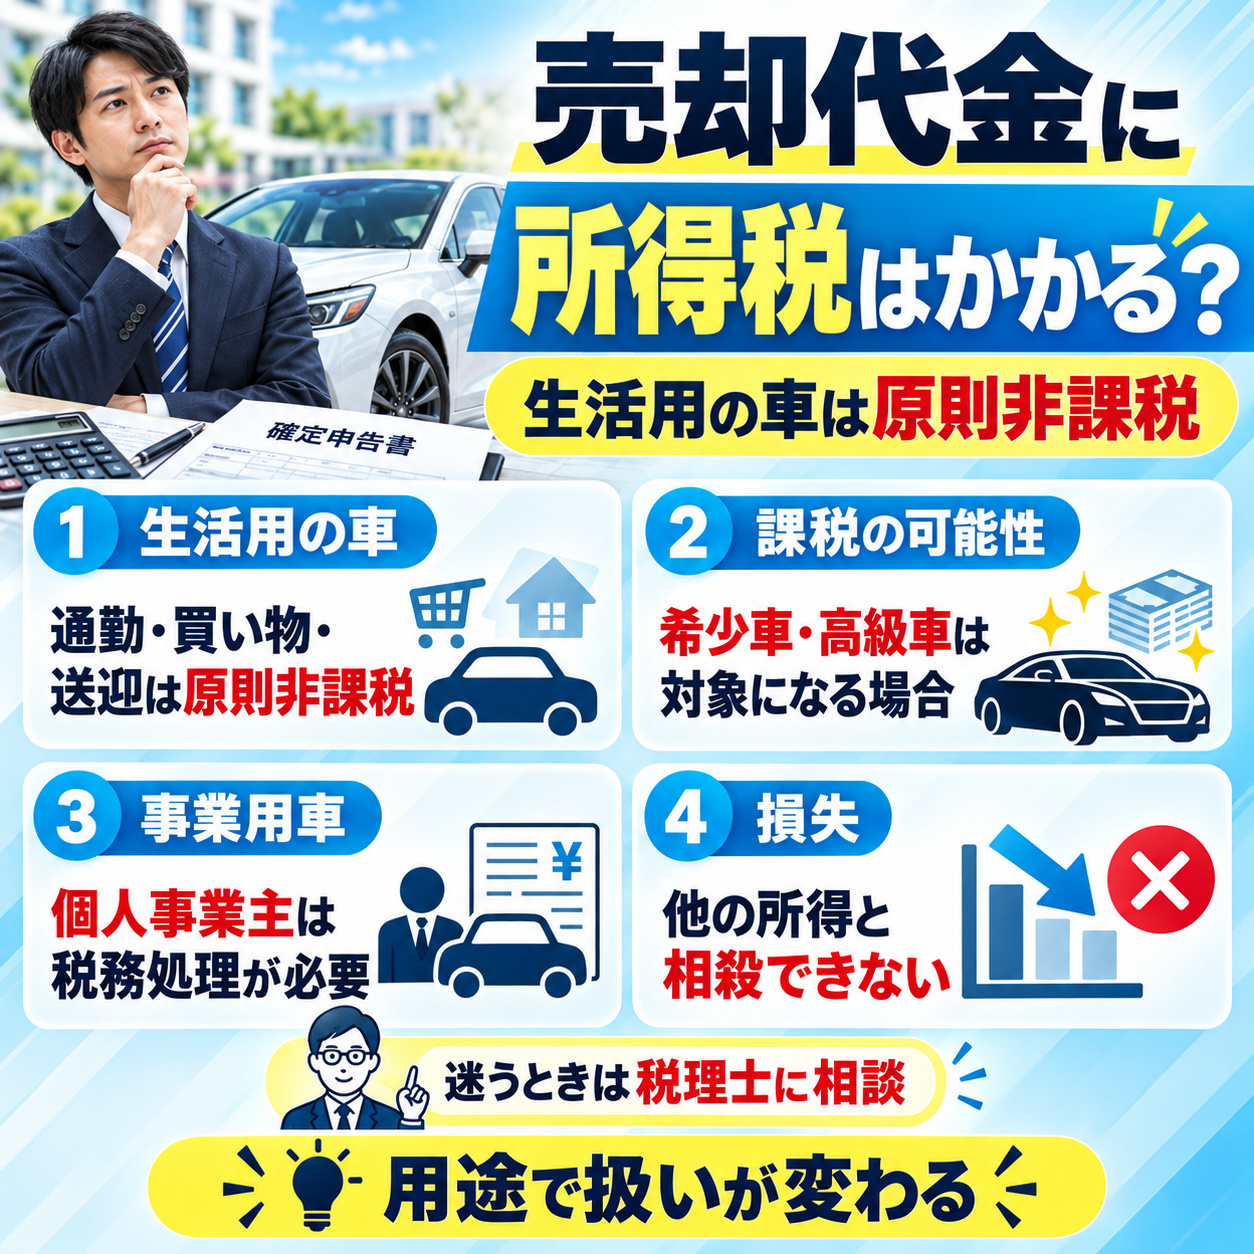
自動車税の話が一段落したところで、もう一つ気になるのが「売却で得たお金に所得税がかかるのか」という点です。
結論としては、通勤や日常生活で使っている車であれば、売却益が出ても原則として所得税は課税されません。
車の用途で異なる売却益の税務上の扱い
通勤など生活用の車なら売却益は原則非課税
国税庁のタックスアンサー(No.3105)では、家具やじゅう器、通勤用の自動車、衣服などの「生活に通常必要な動産」の譲渡による所得は課税対象外と明記されています。
日常の通勤や買い物、送り迎えに使っている車であれば、この生活に通常必要な動産に該当するため、たとえ購入価格より高く売れたとしても所得税はかかりません。
筆者コメント
筆者がこれまで売却に関わった車もいずれも通勤・生活用であり、売却に伴って所得税の申告が必要になったケースはありませんでした。
ただし、希少なクラシックカーや高級スポーツカーなど、趣味性が高く資産価値の保有を目的とするような車は「生活に通常必要でない資産」と判断される場合があります。
このような車を売却して利益が出た場合は、譲渡所得として課税対象になる可能性があります。
譲渡所得には50万円の特別控除枠があるため、利益がそれを超えなければ実質的に課税されませんが、判断に迷う場合は事前に税務署や税理士に確認しておくのが安心です。
なお、売却して損失が出た場合(購入時より安く売れた場合)でも、生活用動産の譲渡損失は他の所得と相殺できないため、節税目的で車を安く売るという考え方は成り立ちません。
個人事業主の事業用車は税務上の扱いが異なる
個人事業主が事業で使用している車を売却した場合は、生活用動産とは別の税務上の扱いになります。
事業用車両の売却益は譲渡所得または事業所得として課税対象になり、減価償却費の計算や事業専用割合の適用など、確定申告上の処理が発生します。
たとえば確定申告で車両の減価償却費を50%事業経費として計上していた場合、売却益のうち事業分に相当する割合が課税対象になるイメージです。
通勤と事業の両方で使っている車についても、経費計上の割合に応じて取り扱いが変わるため、自己判断で済ませず税理士に相談するのが確実です。
この部分は車の用途や事業内容によって個別に判断が必要な領域です。
一般論として「事業用車の売却は税務処理が異なる」と認識しておき、売却の前後で必要な手続きを税理士に確認するのが安全です。
特に売却のタイミングが年度末や確定申告の時期と重なる場合は、早めに相談しておくと手続きがスムーズに進みます。
税金だけでなく車検や査定額も含めて売り時を決める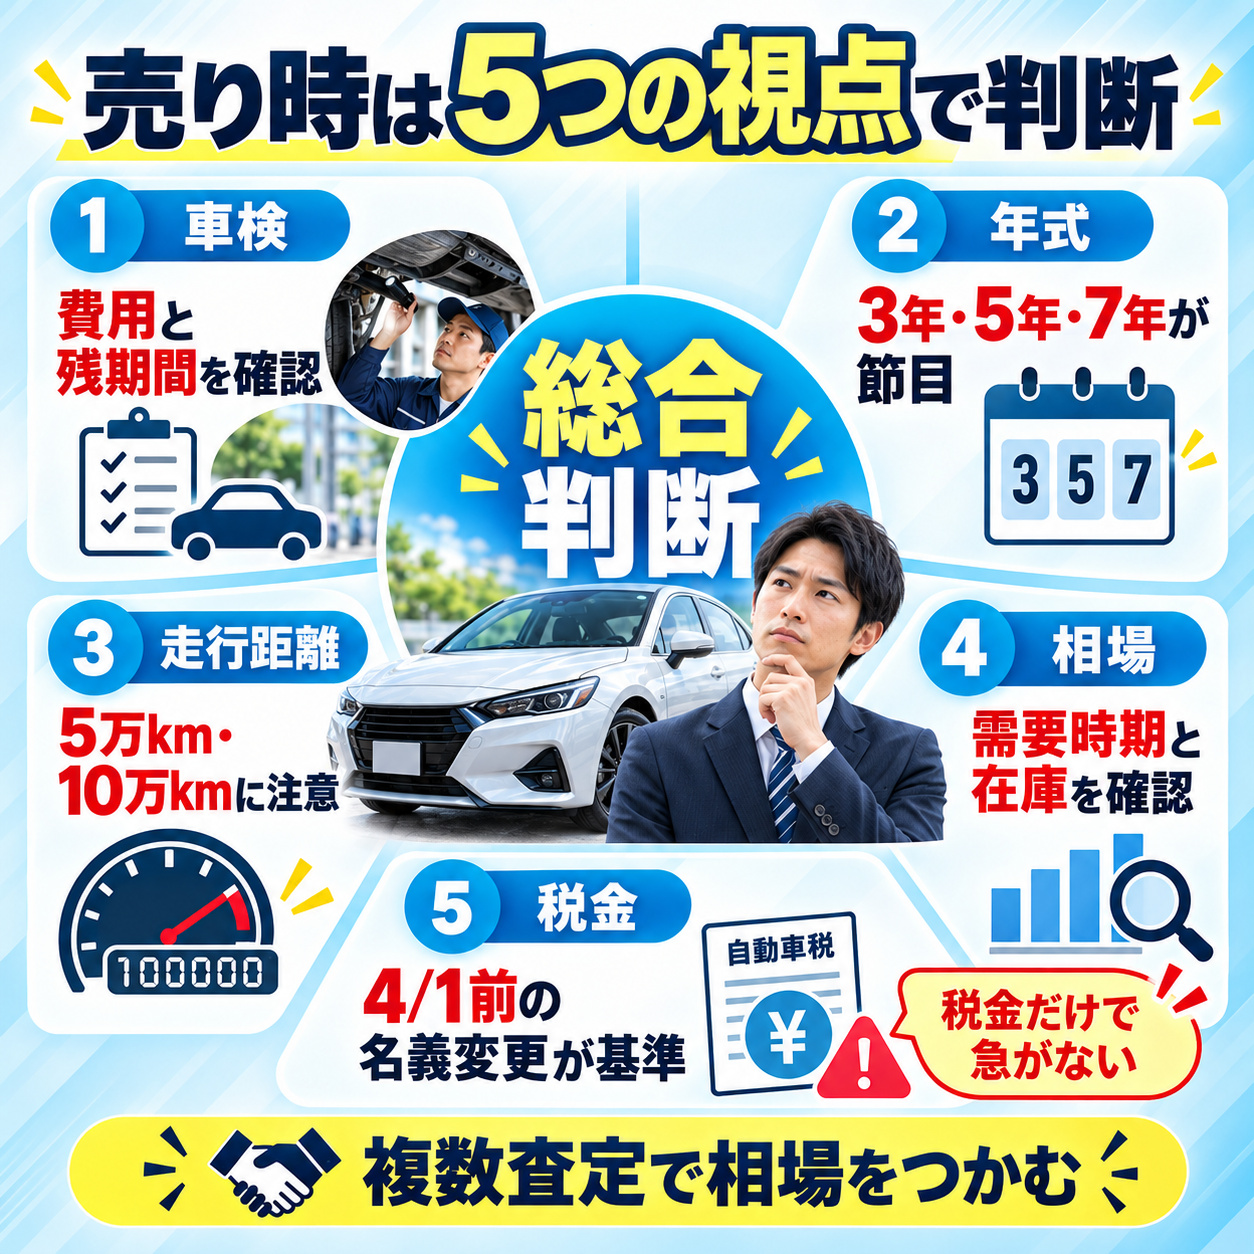
ここまで自動車税と所得税を中心に解説してきましたが、売却の判断基準は税金だけではありません。
車検の残り期間、年式、走行距離、中古車市場の需要時期を合わせて考えることで、トータルで納得のいく売却ができます。
車検・年数・走行距離・相場時期をまとめて判断する
税金面だけを理由に3月中の売却を急いだ結果、査定額の面で損をしてしまっては本末転倒です。
自動車税の年額は排気量によりますが、たとえば1.5L以下の普通車であれば年額30,500円です。
この金額を節約するために、査定額がもっと大きく下がるタイミングで焦って売ってしまうのは合理的とはいえません。
筆者コメント
筆者の実感としても、税金の節約額と査定額の変動を比べたとき、落ち着いて条件の合う時期を選んだほうが結果としてトータルで得になるケースは珍しくありませんでした。
売り時を左右する主な要素を整理すると、以下のようになります。
| 売り時への影響 | |
|---|---|
| 車検の残り | 車検直前に売ると車検費用を節約できる。ただし車検残りが長いほうが査定でプラスになる場合もある |
| 年式(登録からの年数) | 3年・5年・7年の節目で査定相場が下がりやすい傾向がある |
| 走行距離 | 5万km・10万kmの区切りを超えると査定に影響しやすい |
| 時期・需要 | 2月から3月は中古車需要が高まりやすいと言われるが、年や車種による変動も大きい |
| 自動車税 | 3月31日までの名義変更完了で翌年度の課税を避けられる |
2月から3月は新生活シーズンに向けて中古車の流通量が増えやすい時期ですが、「この月に売れば高くなる」と断定できるものではありません。
車種やグレード、年式、市場在庫の状況によって査定額は日々変動します。
逆に、年式や走行距離の節目が近い場合は、先延ばしにするほど査定額が下がるリスクもあるため、税金だけを見て判断するのは得策とはいえません。
また、車検が近い車を売るか車検を通してから売るかも悩みどころです。
車検費用は10万円前後かかることもあるため、車検前に売却して費用を浮かせるほうが合理的な場合も多いですが、車検残りが長いと査定で多少プラスに働くこともあります。
このあたりは車の状態や年式によってケースバイケースなので、査定を受けてから判断しても遅くはありません。
大切なのは、税金だけに引きずられて不利な条件で売却を急がないことです。
複数の買取店で査定を取り、自分の車の相場感をつかんだうえで、車検の時期や走行距離の節目も加味して判断するのが、結果として最も損をしにくい方法です。
筆者コメント
筆者が複数台の売却に立ち会ってきた中でも、事前に相場を把握し、足切りライン(最低限この金額なら売るという基準)を決めておいた場面のほうが、納得感のある結果につながっていました。
まとめ
車を売るタイミングと税金の関係で最も重要なのは、4月1日時点の車検証名義です。
この記事の要点を振り返ります。
- 自動車税は4月1日時点の登録名義人に1年分が課税される
- 3月中に売買契約を結んでも、名義変更が4月にずれ込めば旧所有者に課税される
- 普通車は売却(名義変更のみ)では法定の月割還付がなく、買取店との精算で対応するのが一般的
- 軽自動車は年度途中に売却・廃車をしても月割還付の制度がない
- 普通車の抹消登録では翌月以降分の月割還付がある
- 通勤や生活に使う車の売却益は、生活用動産として原則非課税
- 個人事業主の事業用車は課税対象になり得るため、税理士への相談が安心
税金の仕組みだけを見て3月中の売却を急ぐと、査定額や手続きの余裕を犠牲にするリスクもあります。
特に3月末は運輸支局の繁忙期と重なり、名義変更のタイムラグが発生しやすい時期でもあります。
筆者コメント
複数台の売却を経験した立場から伝えたいのは、「名義変更の完了日を基準にスケジュールを逆算する」「自動車税の未経過分がどう精算されるかを査定明細で確認する」「税金の節約額と査定額のバランスを冷静に比較する」、この3つの判断軸を持っておくだけで、税金面で後悔する場面はかなり減らせるということです。
焦って即決するよりも、情報を整理して納得できる条件で手放すほうが、結果として損をしにくい選択になります。