
車を買取業者へ引き渡したのに、約束の日になっても代金が振り込まれない。
口座を何度確認しても残高は変わらず、「このまま待っていて本当に大丈夫なのか」と不安が膨らんでいるかもしれません。
結論から言えば、判断の起点になるのは契約書に記載された支払期日です。
期日を過ぎているなら、待ち続けるのではなくその日のうちに業者へ確認を入れてください。
筆者コメント
筆者はこれまで複数の買取業者へ車を売却してきましたが、契約どおりに書類を整えて引き渡した場合、2〜3営業日以内に振り込まれるのが通常の流れでした。
つまり、入金されない=直ちに詐欺とは限りませんが、期日を過ぎた時点で放置してよい理由もありません。
この記事では、入金されない原因の切り分けから、業者への確認方法、証拠の残し方、状況に応じた相談先の選び方、法的な回収手段、そして売却前にできる予防策までを一連の流れで整理しています。
複数の売却を通じて感じた「信頼できる業者とそうでない業者の差はどこに出るのか」という視点も交えながら、今の状況が「もう少し待ってよい遅延」なのか「すぐ動くべき未払い」なのか判断できるようにまとめました。
車買取で入金されないなら支払期日後すぐ業者へ確認する
入金がないと感じたとき、最初にやるべきことは契約書の確認です。
ネット上では「何日待てばいいのか」という漠然とした疑問が多く見られますが、待つ日数の基準は契約書に書かれた振込予定日以外にありません。
ここでは、確認すべきポイントと、よくある原因への対処法を整理します。
入金前に確認する契約条件と事務上の原因
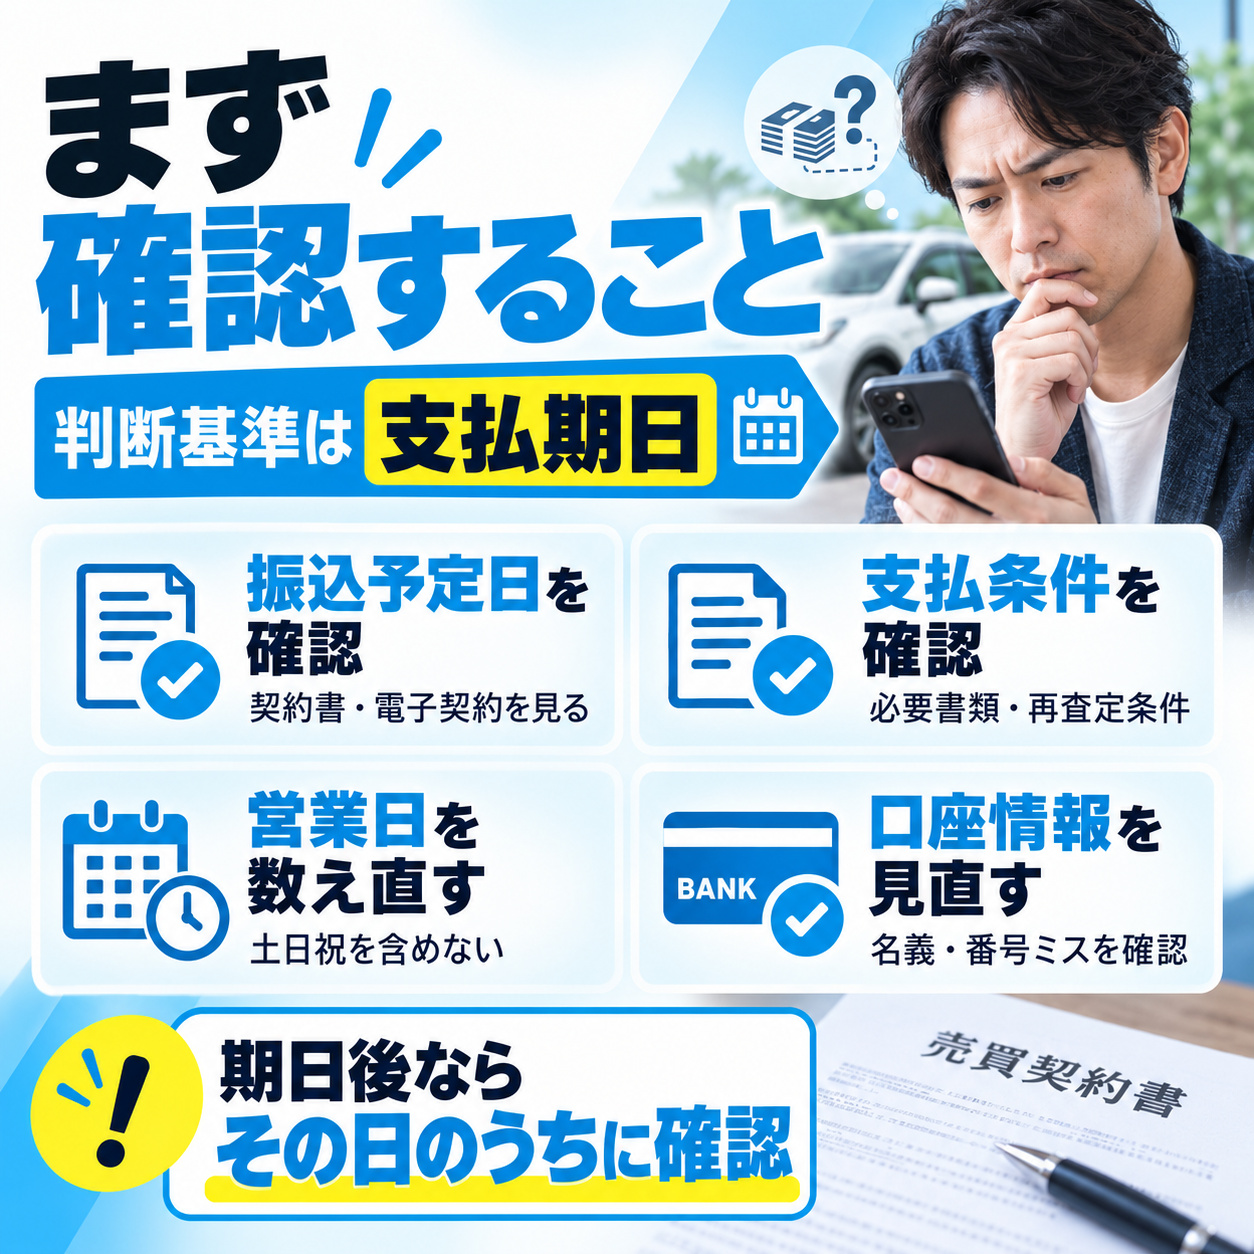
まず契約書の振込予定日と支払条件を確かめる
手元の契約書や電子契約の控えを開き、振込予定日がいつに設定されているかを確認してください。
業者によって支払いのタイミングは異なり、車両引渡し当日に振り込む業者もあれば、引渡しから数営業日後と定めている業者もあります。
確認したいのは次の項目です。
- 振込予定日(引渡し後○営業日以内、など)
- 振込先の口座情報(名義・口座番号の記載に誤りがないか)
- 入金の前提条件(必要書類がすべて揃っていることが条件になっていないか)
- 契約成立後の減額や再査定に関する取り決め
筆者コメント
筆者の経験でも、大手・中堅の買取業者では契約時に振込予定日を明示してくれるケースがほとんどでした。
たとえば契約時に減額・再査定を行わない方針を書面や口頭で明確に説明してくれた業者では、引渡し後に不安を感じることがほぼありませんでした。
逆に言えば、契約書に支払期日の記載がない、あるいは口頭でしか聞いていないという場合は、まず業者へ連絡して具体的な振込日を書面やメールで確認するところから始めてください。
この時点で「確認したら教えてもらえた」のであれば、深刻なトラブルの可能性は低いと考えてよいでしょう。
営業日ずれや口座情報のミスなら修正を依頼する
支払期日を過ぎていると感じても、実際には営業日の数え違いだったというケースは少なくありません。
たとえば金曜日に引き渡して「3営業日後」なら、土日を挟んで水曜日の着金が正常なスケジュールです。
祝日が重なればさらにずれます。
また、振込先の口座情報に誤りがあった場合、業者側で振込処理をしても金融機関側で弾かれてしまい、入金が完了しないことがあります。
口座番号の転記ミスや名義の表記ゆれは意外と起こりやすいトラブルです。
営業日を数え直してみたら実は期日前だった、というケースは意外と多いものです。
特に大型連休や年末年始を挟む時期は、感覚的に「もう何日も経っている」と思いがちですが、実際の営業日数はそれほど経過していないこともあります。
こうした事務的な原因であれば、業者へ連絡して修正や状況確認を依頼すれば解決に向かう可能性が高いため、まずは冷静に確認してみてください。
確認の連絡を入れること自体は失礼でもなんでもなく、むしろ売却代金に関する正当な問い合わせです。
入金遅れが危険な未払いかを見分ける
契約書を確認し、営業日や口座情報に問題がないにもかかわらず入金されていないなら、次は「この遅れが通常の範囲なのか、それとも危険な兆候なのか」を見極める段階に入ります。
ここを正しく判断できるかどうかで、その後の対応スピードが大きく変わります。
通常の遅延と危険な未払いを見分ける基準
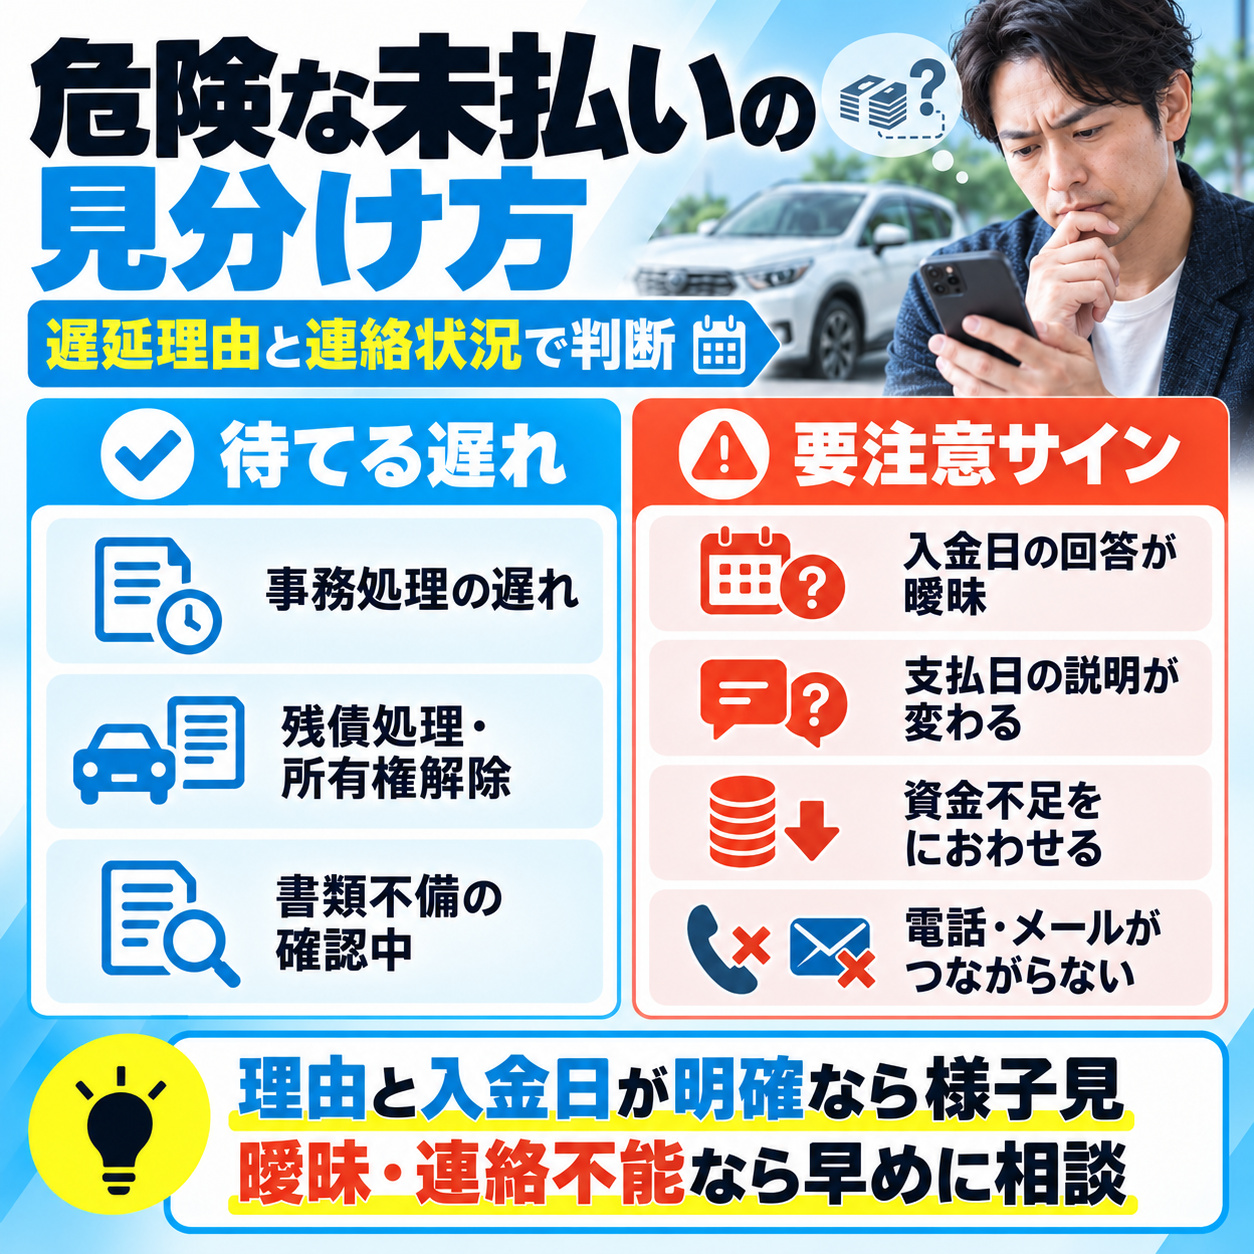
手続き遅延や残債処理で時間がかかる場合がある
通常よりも入金が遅れる理由として、業者側の事務処理の遅延や、車両に残っているローンの残債処理があります。
ローンが残っている車を売却した場合、業者がローン会社への完済手続きを行い、所有権の解除が完了してから売却代金を振り込むという流れになることがあります。
この場合、残債の精算や所有権解除に数日から1週間程度かかるケースもあり、通常の振込スケジュールよりも遅くなります。
また、車検証や印鑑証明書など必要書類に不備があった場合、業者側で名義変更手続きが進められず、入金が保留になっていることもあります。
筆者コメント
筆者も過去の売却で、書類を漏れなく揃えて引き渡した場合とそうでない場合とでは、手続きのスムーズさに差が出ると感じています。
こうした理由による遅延であれば、業者に確認すれば具体的な入金日を教えてもらえるはずです。
ポイントは、業者側から「○○の手続きが完了次第、○日頃に振り込みます」といった明確な説明があるかどうかです。
理由と見通しがはっきりしている遅延であれば、過度に心配する必要はありません。
資金不足や連絡不能は早めの相談が必要になる
一方で、以下のような兆候がある場合は、単なる手続き遅延ではなく、深刻な未払いトラブルに発展する可能性があります。
- 業者が資金不足を理由に支払いの延期を告げてくる
- 具体的な入金日を聞いても明確な回答がない
- 支払日の説明が二転三転する
- 電話やメールへの返答がなくなり、連絡が取れなくなる
こうした状況に一つでも当てはまるなら、これ以上待つのではなく、次の対応ステップへ進んでください。
国民生活センターでも、中古自動車の売却に関するトラブル相談が増加傾向にあることが報告されており、入金トラブルは決して珍しいことではありません。
筆者コメント
筆者の経験では、信頼できる業者は入金スケジュールについて曖昧な回答をしません。
契約時にも引渡し後にも、支払いに関して具体的な日付や手順を提示してくれました。
逆に言えば、聞いても曖昧な返答しかない時点で、その業者の対応には注意が必要です。
大切なのは、「遅れているだけ」と「支払う意思や能力に問題がある」を早い段階で切り分けることです。
この判断が遅れるほど、車両はすでに手元にない以上、こちら側の立場が弱くなっていきます。
入金されないときに取るべき対応手順
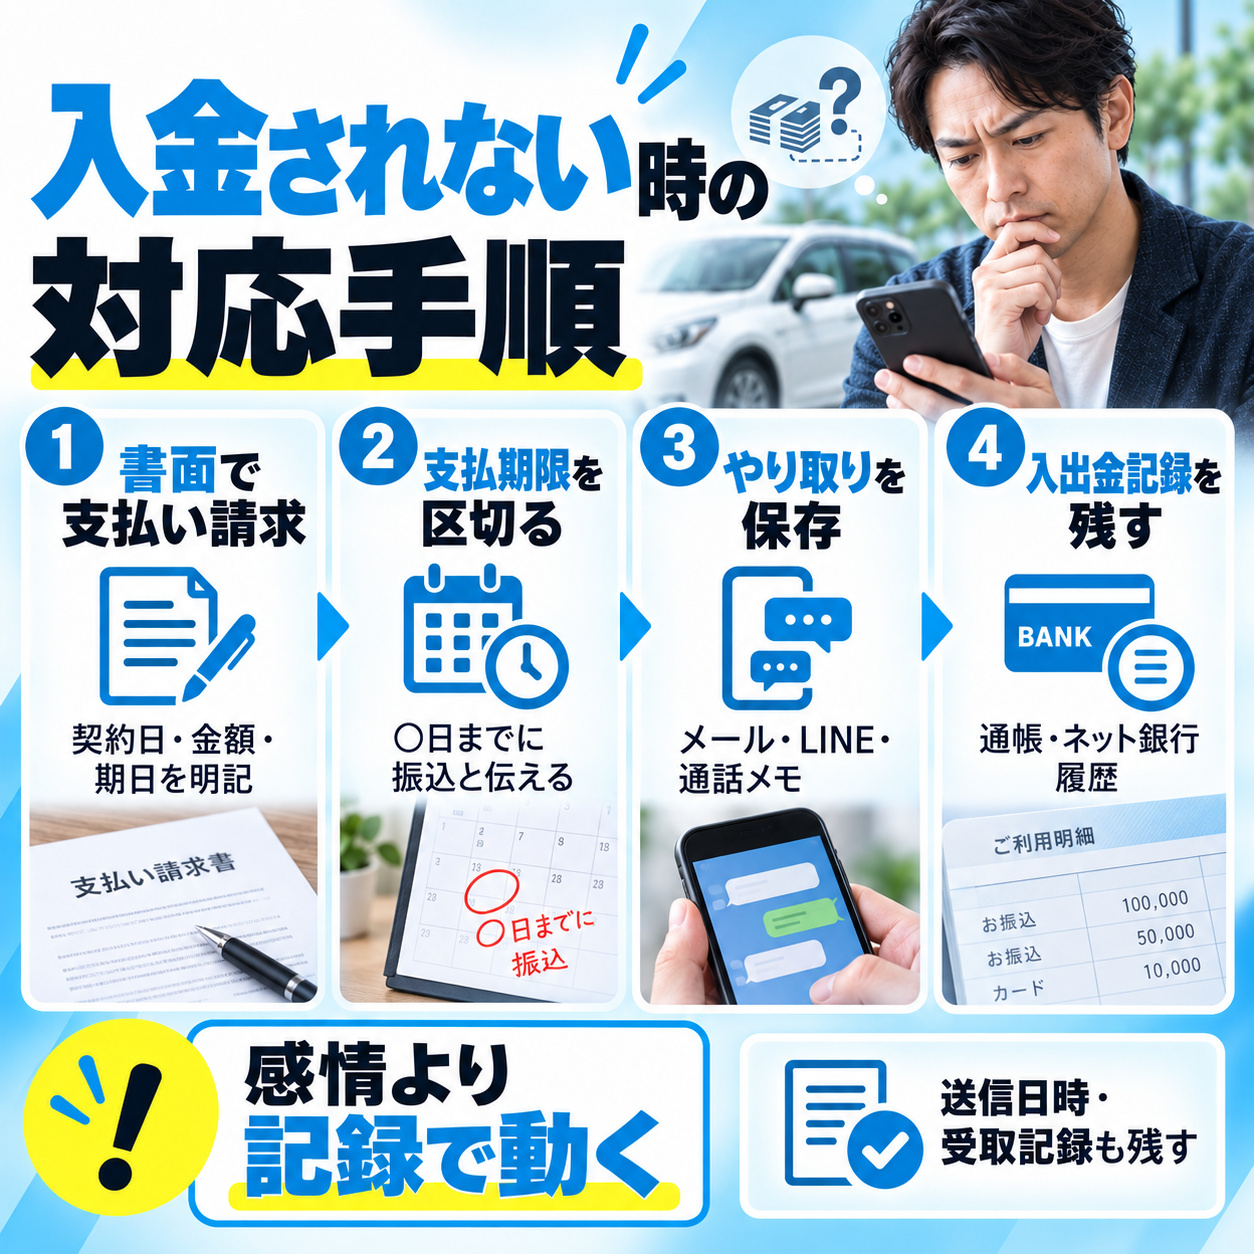
前章で見たような危険信号に一つでも心当たりがある場合、あるいは業者への確認で状況が改善しない場合は、ここからは記録を残しながら具体的な行動に移る段階です。
車両はすでに引き渡しているため、時間を浪費するほど対応の選択肢が狭まっていきます。
この段階で大切なのは、感情ではなく「記録」を武器にすることです。
未払い時に進める請求と証拠保存
業者へ期限を区切って書面で支払いを求める
電話での催促だけで終わらせず、メールや書面で支払いを求めることが重要です。
口頭でのやり取りは記録に残りにくく、後から「言った・言わない」のトラブルになりかねません。
書面やメールで伝える際は、以下の内容を明記してください。
- 契約日と契約内容(車両情報、売却金額)
- 契約書に記載された支払期日
- 現時点で入金が確認できていない事実
- 支払いの期限(「○月○日までにお振込みください」と具体的に)
期限を区切って伝えることで、業者側にも対応の緊急性が伝わります。
感情的にならず、事実と期限だけを淡々と記載するのがポイントです。
メールであれば送信日時が自動的に記録されますし、書面であれば配達記録付きの郵便で送ると、相手が受け取った証拠が残ります。
電話で催促する場合も、通話後にその内容をメールやメッセージで「先ほどのお電話の確認です」と要約して送っておくと、やり取りの記録として残せます。
契約書や連絡履歴など証拠をまとめて残す
並行して、手元にある証拠を整理しておいてください。
後から外部へ相談する際にも、法的手段を検討する際にも、証拠の有無が対応の幅を大きく左右します。
保存しておきたい証拠は次のとおりです。
- 契約書・電子契約の控え(振込予定日、売却金額、契約条件が記載されたもの)
- 業者とのメール、LINE、SMSなどのやり取り
- 電話で話した場合は日時・相手の名前・内容のメモ
- 振込先口座の通帳記帳やオンラインバンキングの入出金履歴
特にLINEやSMSのやり取りは、スマートフォンの機種変更や誤操作で消えてしまうことがあるため、スクリーンショットを撮って別途保存しておくと安心です。
筆者コメント
筆者自身、売却のたびに契約書の控えと連絡のやり取りは保管するようにしています。
実際にはトラブルに発展したことはありませんが、名義変更の完了確認や自動車税の処理など、売却後にもやり取りが発生する場面はあります。
すべての手続きが完了するまで証拠を手元に残しておく習慣は、入金トラブルに限らず、売却全体の安心材料になります。
業者が支払わないときの相談先を選ぶ
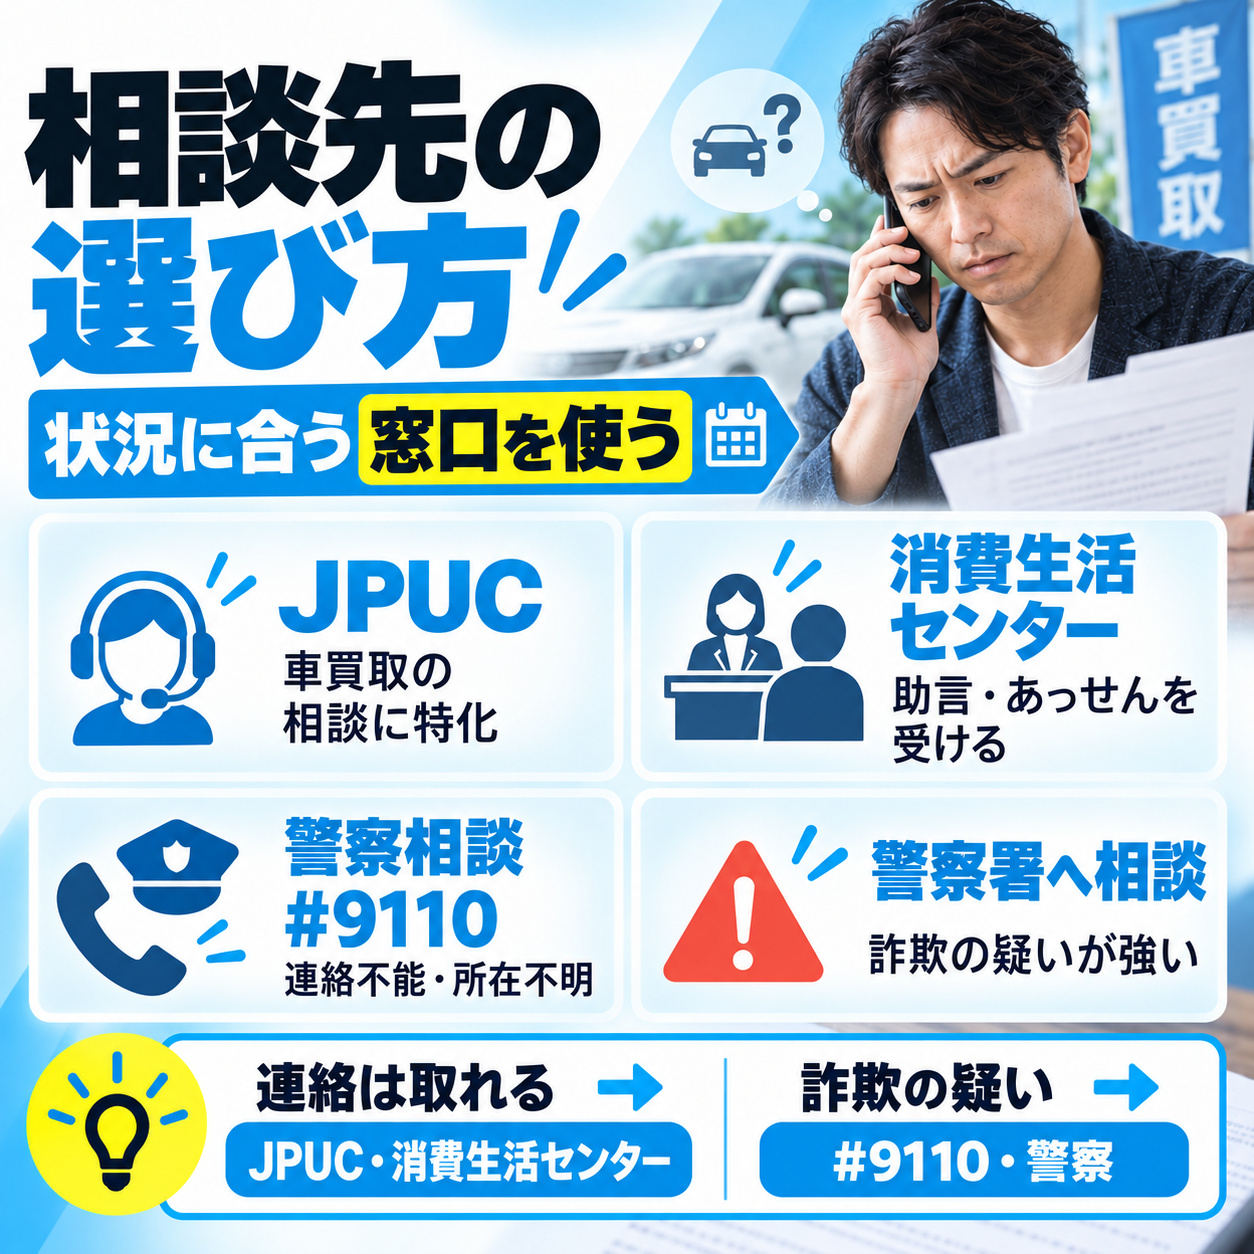
書面で催促しても反応がない、あるいは支払いを引き延ばされている場合は、外部の相談窓口を活用する段階です。
ただし、相談先によって対応できる範囲が異なるため、状況に合った窓口を選ぶことが大切です。
未払い状況に応じて選ぶ相談窓口
業界相談窓口や消費生活センターへ相談する
車買取に関するトラブルの相談先として、まず知っておきたいのが以下の2つです。
| 相談先 対応範囲 連絡先 | ||
|---|---|---|
| JPUC車売却消費者相談室 | 車買取に特化した業界団体の相談窓口。買取業者とのトラブルについて、業界に精通した相談員が対応 | 0120-93-4595(平日9:00〜17:00) |
| 消費者ホットライン | 最寄りの消費生活センターを案内する全国共通の窓口。事業者との交渉の助言やあっせんも受けられる | 188(局番なし) |
JPUC(一般社団法人日本自動車購入協会)の車売却消費者相談室は、車買取業界の健全化を目的に設立された団体が運営しており、入金トラブルを含む車売却に関する相談を無料で受け付けています。
消費者庁の注意喚起ページでも、トラブル時の相談先としてJPUCと消費者ホットライン(188)が案内されています。
どちらに相談するか迷った場合は、車買取特有の事情を踏まえた助言がほしければJPUC、消費者トラブル全般としてあっせん(業者との間に入って交渉を手助けすること)まで依頼したければ消費生活センターという使い分けが目安になります。
いずれも無料で利用でき、相談したからといって法的手続きに進まなければならないわけではないため、状況を整理するためだけに連絡してみるのも有効です。
詐欺が疑われるなら警察への相談も検討する
業者と完全に連絡が取れなくなった、事務所が閉鎖されていた、会社の実体がなかったなど、詐欺の可能性が疑われる場合は、警察への相談も選択肢に入ります。
ただし、注意しておきたいのは、警察に相談したからといって代金が回収できるわけではないという点です。
警察は犯罪の捜査を行う機関であり、民事上の金銭トラブルの解決や代金の取り立てを行う機関ではありません。
緊急性のない相談の場合は、警察相談専用電話(#9110)が案内されています。
110番は緊急通報用のため、まずは#9110で状況を伝え、刑事事件として扱われるかどうかの判断を仰ぐ形になります。
相談の際は、契約書のコピーや業者とのやり取りの記録を手元に用意しておくと、状況を正確に伝えやすくなります。
なお、単純な支払遅延や契約上の行き違いは、警察が介入する「犯罪」には該当しないケースも多いため、代金の回収そのものが目的であれば、消費生活センターや弁護士への相談が先になる場合もあります。
相談先の選び方をまとめると、次のような整理になります。
| 状況 適した相談先 | |
|---|---|
| 業者は連絡が取れるが、支払いが遅れている | JPUC車売却消費者相談室、消費生活センター |
| 業者の対応に納得がいかず交渉の助言がほしい | 消費生活センター |
| 業者と連絡が取れない、所在不明 | 警察相談専用電話(#9110)、消費生活センター |
| 明らかに騙された疑いがある | 警察(#9110または最寄りの警察署) |
それでも入金されない場合は法的回収を検討する
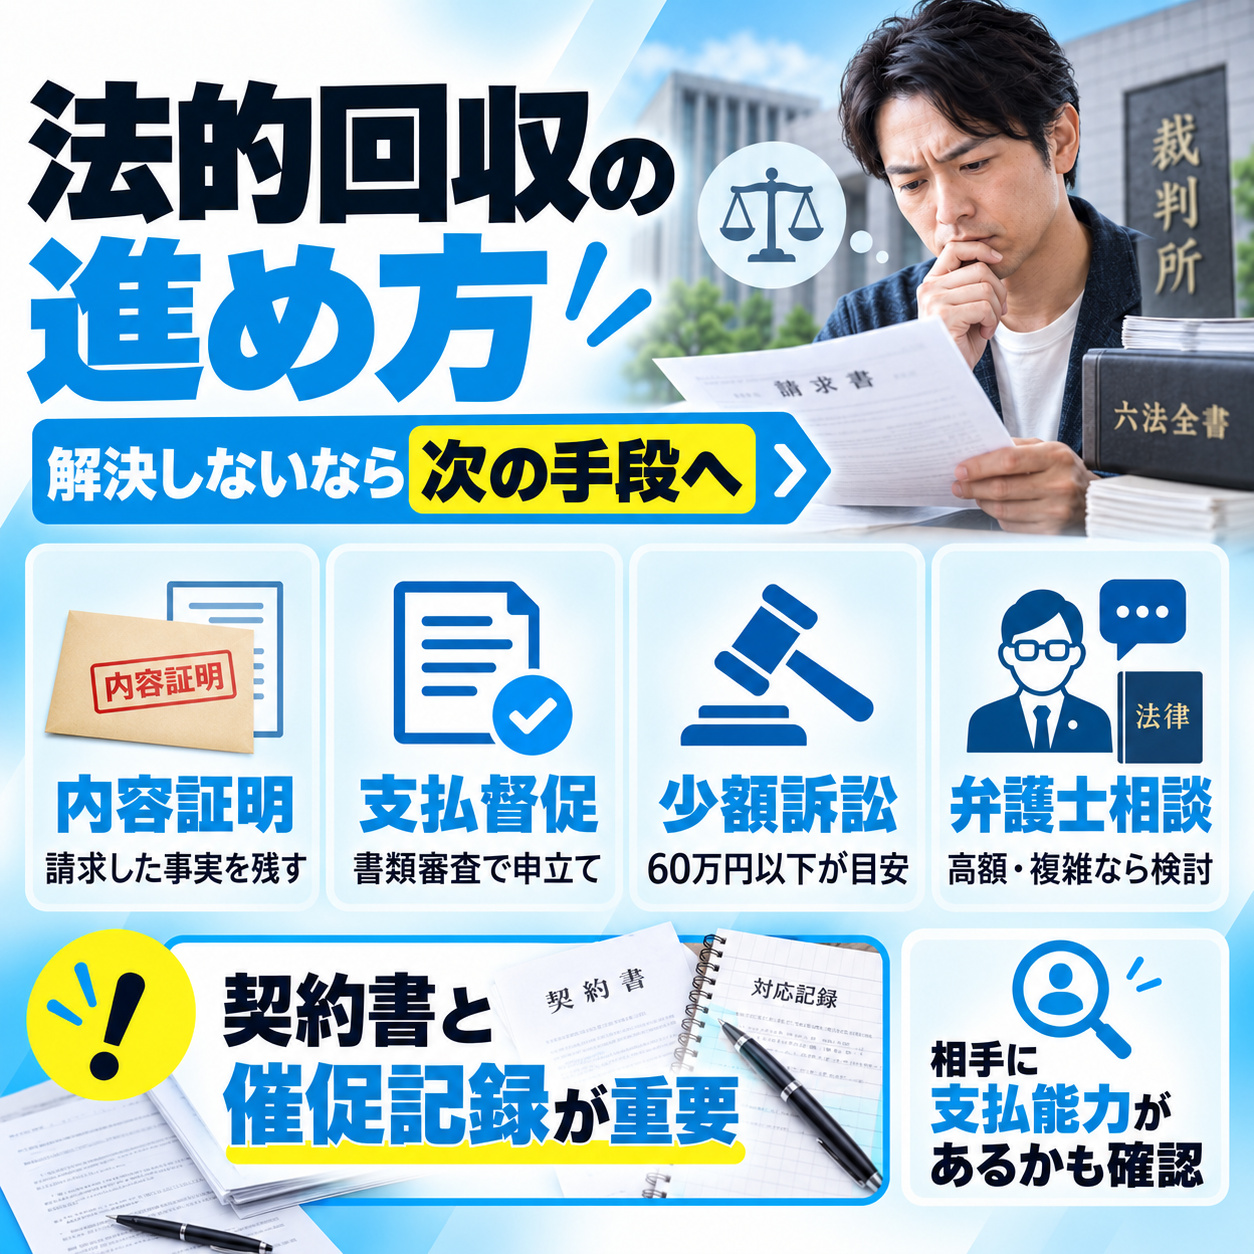
外部への相談を経ても解決しない場合、最終的には法的手段による回収を検討する段階になります。
ここでは代表的な制度を紹介しますが、個別のケースで利用できるかどうかは状況によって異なるため、あくまで制度の概要として確認してください。
内容証明や支払督促など次の手段を選ぶ
法的回収に進む前段階として、内容証明郵便で支払いを請求する方法があります。
内容証明は、いつ・誰が・誰に・どのような内容の文書を送ったかを郵便局が証明してくれる制度です。
法的な強制力はありませんが、支払いの意思を正式に求めた記録として残るため、その後の手続きにおいて有効な証拠になります。
内容証明を送っても支払われない場合、裁判所を通じた手続きとして主に2つの選択肢があります。
支払督促は、簡易裁判所の書記官に申し立てを行い、相手方に支払いを命じてもらう手続きです。
書類審査のみで進むため裁判所へ出向く必要がなく、手数料も通常の訴訟の半額程度で済みます。
ただし、相手方が異議を申し立てた場合は通常の訴訟に移行します。
少額訴訟は、60万円以下の金銭請求について、原則1回の審理で判決が出る簡易裁判所の手続きです。
請求額が60万円を超える場合は利用できません。
いずれの手続きも、契約書や催促の記録などの証拠が揃っていることが前提になります。前の章で触れた証拠保存が、ここで効いてきます。
車買取の場合、売却額が数十万円から数百万円になることも珍しくないため、60万円を超えるケースでは少額訴訟は利用できず、支払督促や通常訴訟が選択肢になります。
どの手続きが適しているかは請求額や相手の対応によって異なるため、迷った場合は専門家に相談するのが確実です。
なお、請求額が大きい場合や手続きに不安がある場合は、弁護士への相談も検討してください。
法テラス(日本司法支援センター)では、経済的に余裕のない方向けの無料法律相談も実施されています。
いずれにしても、内容証明を送れば代金が戻ってくる、裁判所に申し立てれば回収できる、と単純にはいかないケースもあります。
相手に支払い能力がなければ、法的に勝訴しても実際の回収が困難になることもあるため、早い段階で専門家の見解を聞いておくことが時間と労力の無駄を防ぎます。
未払いを防ぐため売却前に確認しておくこと
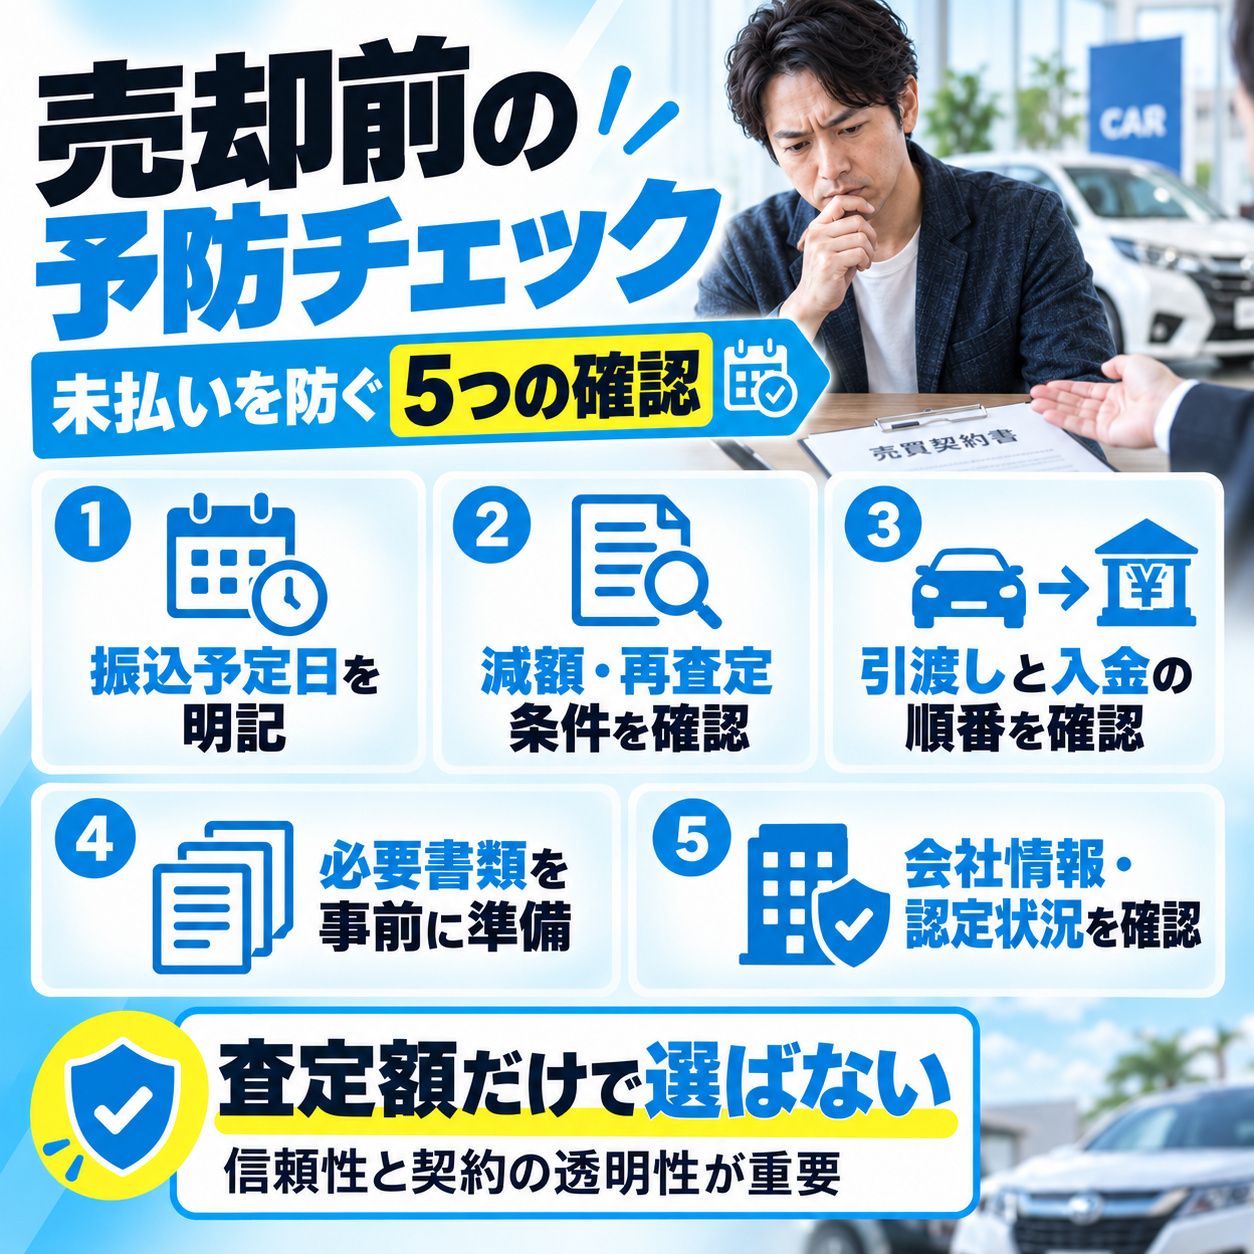
ここまで入金されなかった場合の対応を見てきましたが、本来もっとも大切なのは、トラブルが起きる前の段階で予防策を講じておくことです。
筆者コメント
筆者の売却経験を振り返っても、入金に不安を感じなかったケースには共通点がありました。
入金条件と車両引渡しの順番を事前に確認する
未払いリスクを減らすために、売却前に確認しておきたいポイントを整理します。
まず、契約書の内容を必ず確認してください。
振込予定日、振込先口座、売却金額はもちろん、契約成立後に減額や再査定を行わない旨が明記されているかどうかも重要です。
筆者コメント
筆者が安心感を持って取引できた業者は、いずれも契約書や口頭で減額・再査定を行わない方針を明確に説明してくれました。
次に、車両の引渡しと入金のタイミングについて事前に確認しておくことです。
多くの場合、車両を先に引き渡してから後日振り込みという流れになりますが、その間が「入金されない」と不安になる期間そのものです。
振込予定日が明確であれば、少なくとも「いつまで待てばよいのか」の基準は持てます。
筆者コメント
筆者が過去に複数社で売却した経験では、契約後に店長や担当者から確認の連絡が入る体制を持っている業者もありました。
こうした事前・事後のフォロー体制がある業者は、入金に関する不安も相談しやすく、結果としてトラブルに発展しにくい傾向があります。
査定額の高さだけでなく、こうしたサポート体制の有無も業者選びの判断材料に加えてみてください。
さらに、必要書類を漏れなく揃えてから引き渡すことも、入金を早めるうえで重要です。
車検証、印鑑証明書、自賠責保険証明書、納税証明書、リサイクル券など、業者が名義変更手続きに必要とする書類が揃っていれば、手続き遅延による入金の遅れを防げます。
そしてもう一つ、業者の信頼性を事前に確認しておくことです。
特に高額な取引や初めて利用する業者の場合、会社の所在地、法人登記の有無、業界団体への加盟状況などを調べておくと安心材料になります。
JPUCでは「適正買取店認定制度」を設けており、認定を受けた事業者かどうかも一つの目安になります。
筆者コメント
筆者も700万円の高額売却の際は、初めて取引する業者だったため、事前に会社情報を確認したうえで契約に臨みました。
それでも実際に振り込まれるまでは毎日口座を確認するような緊張感がありました。
一方で、以前から利用実績のある大手業者での売却では、契約後の不安をほとんど感じずに過ごせています。
この差は、業者との信頼関係と契約内容の透明性から生まれるものです。
どれだけ準備をしても、数百万円単位の取引であれば入金まで不安を感じるのは当然のことです。
だからこそ、契約前にできる確認は一つでも多くやっておくことが、結果として入金トラブルの予防にも、精神的な安心にもつながります。
まとめ
車買取で入金されないとき、焦りから「詐欺かもしれない」と考えてしまう気持ちは自然なものです。
車両はすでに手元にないのにお金だけが入ってこない状況は、金額の大小にかかわらず強い不安を生みます。
ただ、実際には営業日のずれや口座情報の誤り、書類不備による手続き遅延など、業者に確認すれば解消する原因も少なくありません。
この記事で伝えた判断の流れを改めて整理します。
| 段階 やること | |
|---|---|
| まず確認 | 契約書の支払期日と口座情報を照らし合わせる |
| 期日を過ぎている | その日のうちに業者へ連絡し、入金状況と具体的な支払日を確認する |
| 業者の説明に不審な点がある | 書面で期限を区切って支払いを求め、証拠を保存する |
| 業者が応じない | JPUC車売却消費者相談室や消費生活センターへ相談する |
| 詐欺の疑いがある | 警察相談専用電話(#9110)へ相談する |
| それでも支払われない | 内容証明、支払督促、少額訴訟などの法的手段を検討する |
筆者コメント
入金トラブルへの対処も大切ですが、筆者がもっとも伝えたいのは、売却前の段階で「振込予定日の明記」「減額・再査定を行わない旨の書面確認」「必要書類の事前準備」を徹底しておくことです。
これらが揃っていれば、仮に入金が数日遅れても冷静に状況を確認できますし、万が一トラブルに発展しても証拠として機能します。
待つべきか動くべきかの判断基準は、契約書に書かれた支払期日です。
期日前なら営業日を数え直して待つ、期日を過ぎたら業者に確認する。
このシンプルな基準を持っておくだけで、不安に振り回されずに次の行動を選べます。
そして、入金トラブルへの対処は最後の手段であり、売却前に信頼できる業者を選び、契約内容を書面で確認し、書類を整えて引き渡すという当たり前の準備こそが、もっとも確実な予防策です。