
車買取で怪しい業者かどうかは、業者名を覚えておくより、取引の中に潜む危険サインに気づけるかどうかで判断が分かれます。
査定額が相場から大きく外れている、その場で即決を迫られる、支払日や条件があいまいなまま契約を急がされる。
こうしたサインは、実際の査定現場でも形を変えて現れます。
筆者コメント
筆者はこれまで複数台の車を売却し、一括査定や個別交渉の現場に立ち会ってきましたが、多くの業者が誠実に対応する一方で、不自然な高額提示で囲い込もうとしたり、圧をかけるような態度を取る業者も実在しました。
この記事では、車買取で注意すべき危険サインと代表的なトラブルの手口、契約前に確認しておきたいポイント、車や書類を渡す際の安全策、そして被害が起きたときの初動対応までを、契約前から入金後の流れに沿って整理しています。
業者名の暗記に頼るのではなく、契約条件や取引の進め方を自分の目で確認し、納得できないなら立ち止まれる判断軸を持つことが、トラブル回避の出発点です。
なお、減額やキャンセル料のトラブルはすべてが法的な詐欺に当たるわけではありませんが、放置すれば大きな損失につながりかねないため、この記事では詐欺を疑うべき状況とあわせて注意点を整理しています。
車買取詐欺を疑うべき5つの危険サインを確認
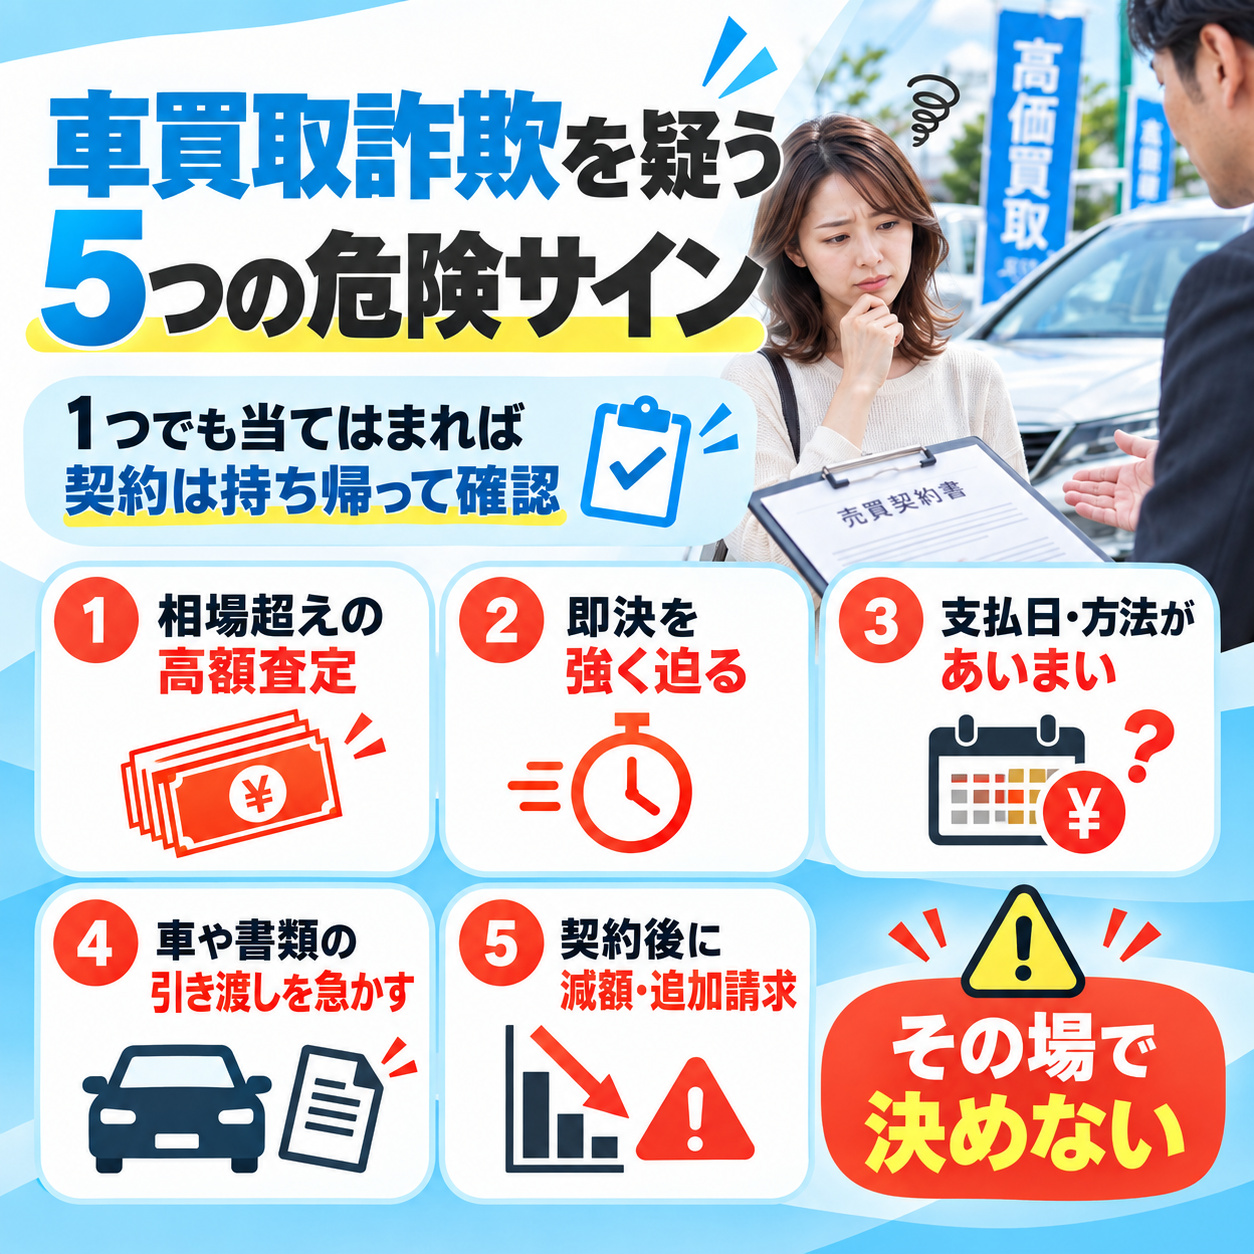
車買取のトラブルは、契約前の段階ですでに兆候が表れていることがほとんどです。
ここでは、実際に注意喚起されている事例や査定現場で見られる傾向をもとに、契約前に確認しておきたい5つの危険サインを整理しました。
以下の表に1つでも当てはまる場合は、その場で契約を進めず、条件を持ち帰って冷静に検討するのが安全です。
| 注意する理由 | その場で取る行動 | |
|---|---|---|
| 相場から大きく外れた高額査定を提示される | 他社を排除して囲い込む手法の可能性がある | 他社の査定結果と比較し、根拠を確認する |
| その場での即決契約を強く求められる | 冷静な判断や他社比較の機会を奪われやすい | 持ち帰って検討すると伝え、即答しない |
| 支払日・支払方法の説明があいまい | 入金遅延や未払いトラブルにつながりやすい | 振込日と支払方法を書面で明示してもらう |
| 車や必要書類の引き渡しを急がされる | 手元を離れた後の交渉が不利になる | 契約内容と支払条件を確認するまで渡さない |
| 契約後に一方的な減額や追加請求を通告される | 契約時と異なる条件変更はトラブルの典型 | 契約書の内容を確認し、応じる前に相談する |
筆者コメント
筆者自身、査定の現場で他社を排除するような不自然な高額提示を受け、一瞬心が揺れた経験があります。
ただ、冷静に考えれば、相場から突出した金額には囲い込みの意図が含まれていることが多く、当初決めた比較ルールを崩さなかったことで、結果的に適正な取引につなげられました。
重要なのは、こうした危険サインが出たら即座に詐欺と断定することではなく、契約を一度止めて確認する余地を自分に残すことです。
国民生活センターでも、査定の場では契約せず一度冷静に考えるよう注意喚起されています。
ネット上では特定の業者名を挙げた情報も見かけますが、社名だけで判断しようとすると、名前を変えて営業するケースや、逆に評判の良い業者を不当に避けてしまうケースも出てきます。
名前ではなく、目の前の取引にこれらの危険サインがあるかどうかで判断する方が、実際の現場では役立ちます。
車買取で起きやすい詐欺・悪質トラブルの手口
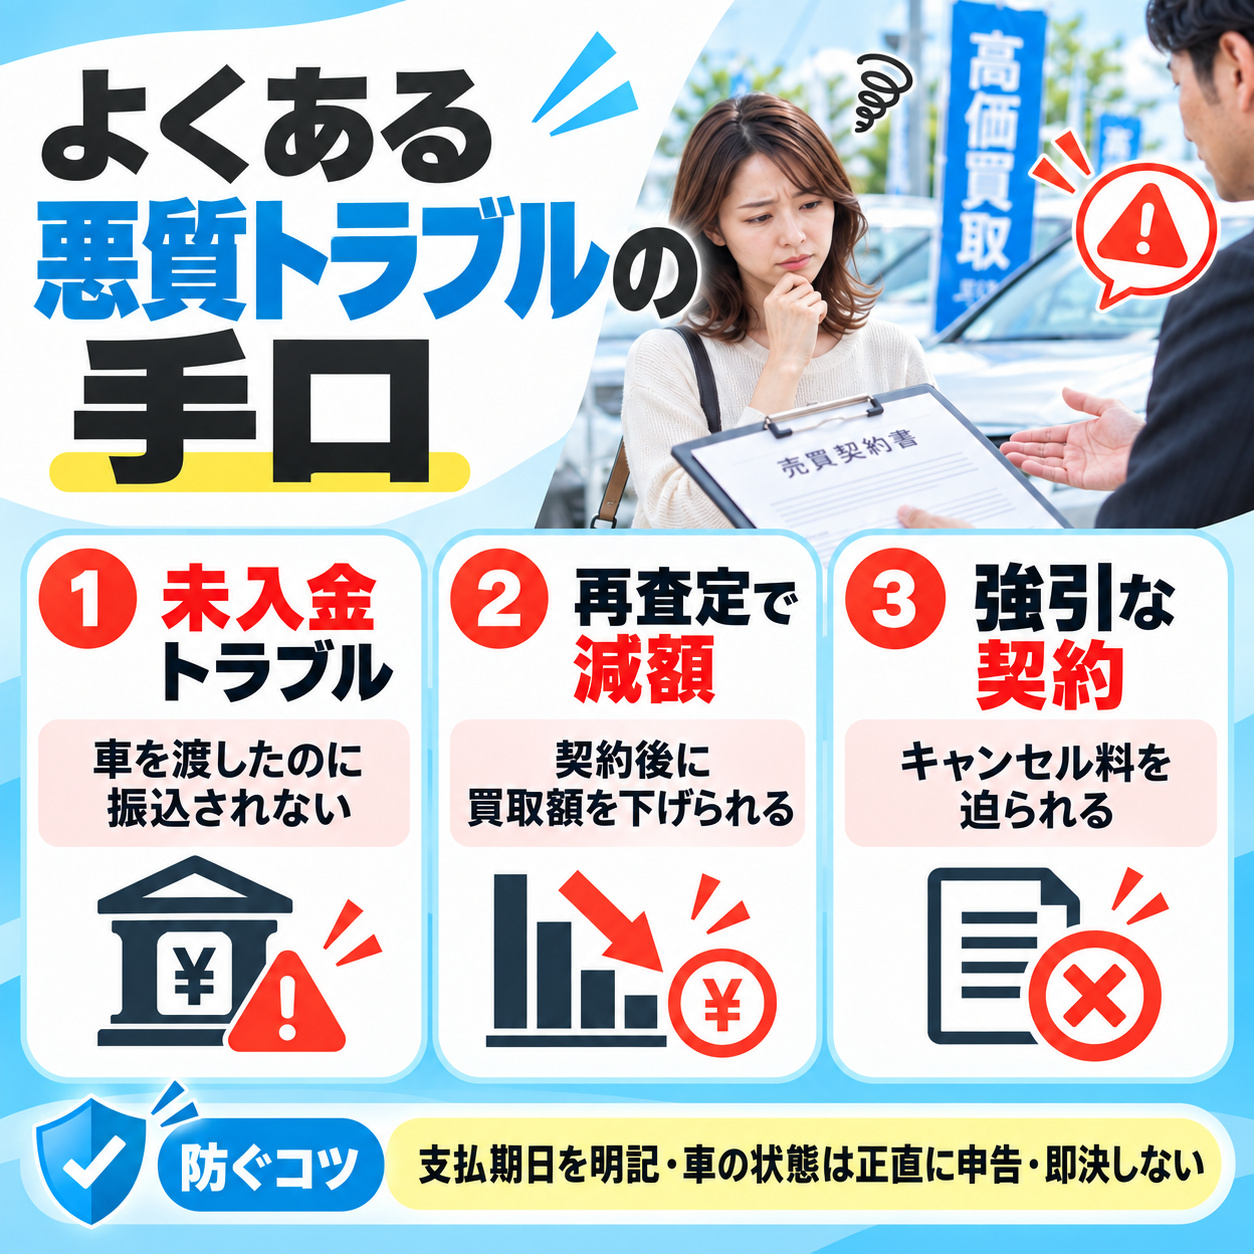
危険サインの全体像がわかったところで、次に気になるのは、実際にどんなトラブルが起きているのかという点かもしれません。
ここでは、車買取で多く報告されている代表的な手口を3つに分けて整理します。
車買取で起きやすい3つのトラブル
車を渡したのに代金が振り込まれないケース
車と必要書類を引き渡したにもかかわらず、約束された期日を過ぎても代金が振り込まれないというトラブルは、車買取で最も深刻な被害のひとつです。
連絡を取ろうとしても電話がつながらず、店舗を訪ねたら閉鎖されていたという事例も報告されています。
筆者コメント
筆者も、一括査定で全社辞退となった車を査定員の紹介で知った会社に売却した際、着金するまでカレンダーを見ながら不安を感じた経験があります。
この取引では、事前に会社のホームページや事業内容を調べ、契約書で支払期日と再査定なしの条件を確認し、実際に予定日に入金を確認できたことで安心につながりました。
未入金のリスクを完全にゼロにはできませんが、契約前に支払日を書面で明確にしておくこと、取引先の法人情報や事業実態を自分で確認しておくことが、万一のトラブル時にも交渉材料になります。
特に、初めて名前を聞く業者や、紹介経由で取引が始まった場合は、ホームページの有無、所在地の実在性、過去の取引実績などを事前に確認しておく手間を惜しまないことが、結果的に自分を守る行動になります。
契約後の再査定で買取額を下げられるケース
契約を結んで車を渡した後に、業者から連絡が来て買取額の減額を求められるケースがあります。
よくある理由としては、引き渡し後のオークション検査で修復歴や不具合が見つかったというものです。
国民生活センターの発表でも、買取後の減額トラブルは繰り返し注意喚起されています。
ここで重要なのは、査定時に車の状態を正直に申告しておくことです。
事故歴、修復歴、目に見える傷などを隠さず伝えておけば、業者側が現車を確認したうえで価格を提示した以上、後から減額を求める根拠は弱くなります。
筆者コメント
筆者の経験でも、修復歴を事前に正直に開示した取引では、契約後に減額を求められたことはありませんでした。
さらに、売買契約書に再査定による減額を行わない旨が明記されているかを確認することも有効です。
信頼できる業者ほど、こうした条項を契約書に盛り込み、口頭でも説明してくれる傾向があります。
逆に言えば、契約書に減額に関する条項が見当たらない場合や、あいまいな表現で書かれている場合は、その場で業者に内容の明確化を求めるべきです。
なお、減額がすべて不当とは限りません。
売主が故意に重大な瑕疵を隠していた場合は、業者側にも契約条件の見直しを求める根拠が生じます。
だからこそ、査定時に情報をオープンにすることと、書面での条件確認を組み合わせることが、双方にとって公正な取引につながります。
強引な契約と高額キャンセル料を迫られる
査定に来た業者が長時間居座って契約を迫る、あるいは電話で即決を繰り返し求めてくるケースも報告されています。
契約してしまった後にキャンセルを申し出ると、高額なキャンセル料を請求されるという流れも典型的です。
注意しておきたいのは、車の売却は特定商取引法に基づくクーリングオフの対象外だという点です。
消費者庁の特定商取引法ガイドでも、訪問購入の対象物品から自動車は除外されていることが示されています。
つまり、一度契約を結んでしまうと、無条件での解除は難しくなります。
だからこそ、査定の場で契約を即決しないことが最大の防御になります。
筆者コメント
筆者も査定現場で圧を感じるような言動を受けたことがありますが、持ち帰って検討すると伝えてその場を離れたことで、冷静に判断する時間を確保できました。
契約前であれば、断ること自体に費用はかかりません。
複数社の査定を同時に受けている場合、一社だけが個別に接触してきて即決を求めるケースには特に注意が必要です。
他社との比較を妨げようとする行為は、価格競争を避けたい業者側の意図が含まれていることがあります。
あらかじめ比較のルールを決めておき、それを崩さない姿勢が、こうした圧への対抗策になります。
詐欺業者を契約前に見分けるチェックポイント
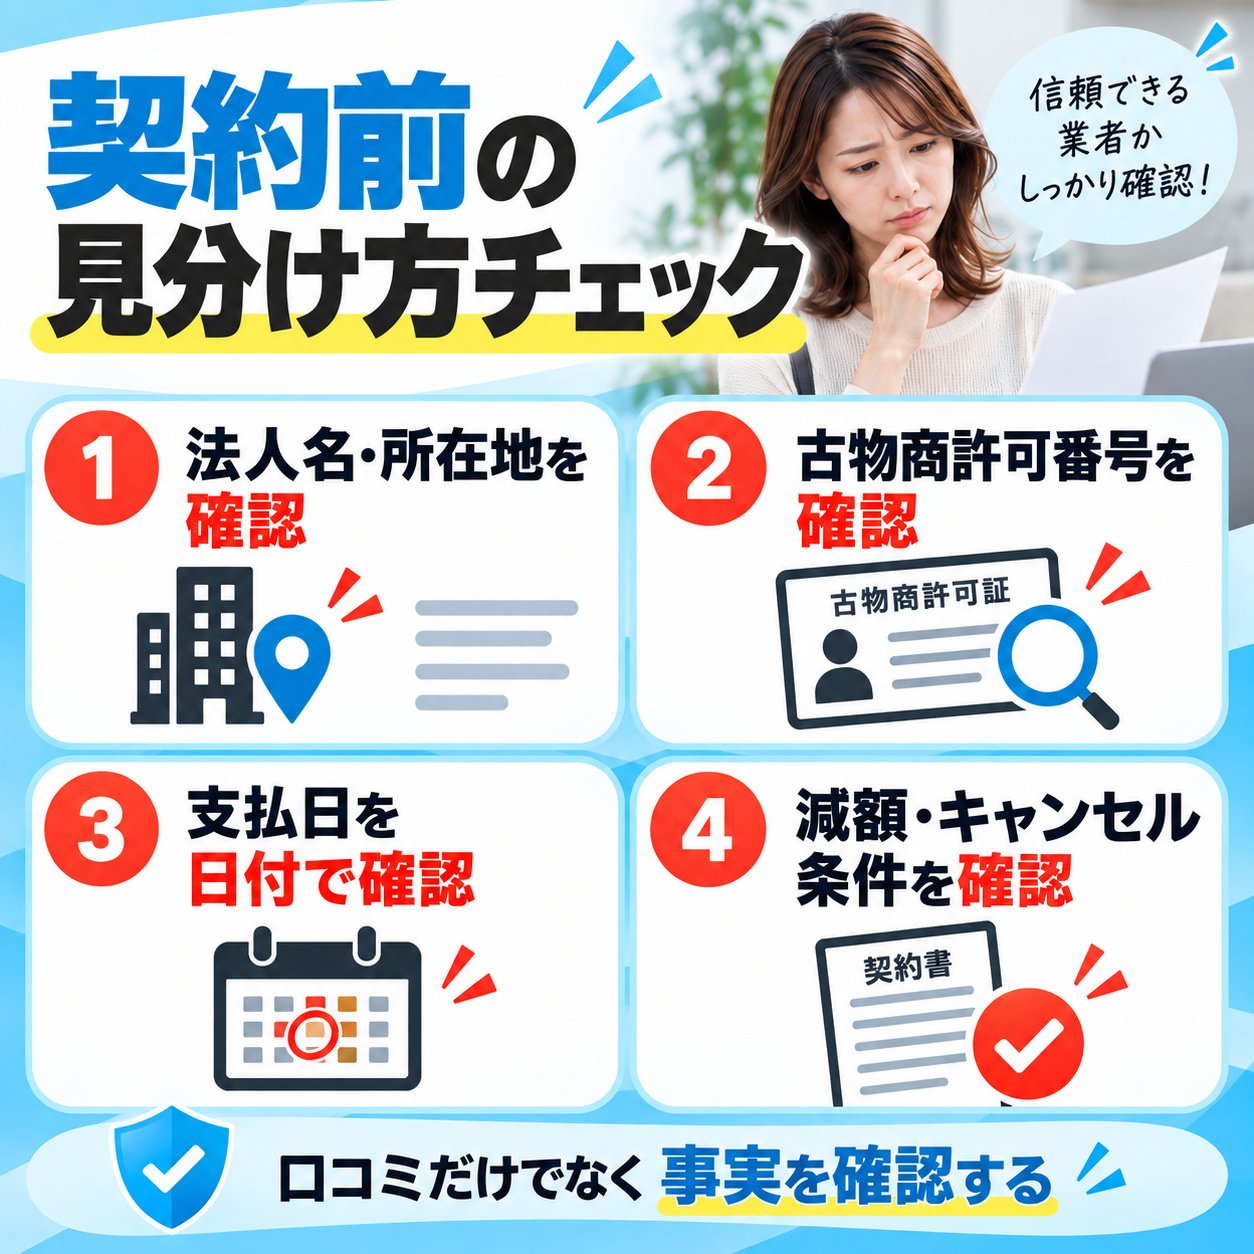
手口の傾向がわかると、では具体的にどこを見れば怪しい業者を判断できるのかが気になるはずです。
ここでは、契約前に自分で確認できるチェックポイントを2つの視点で整理します。
契約前に確認する2つの視点
会社情報と許可表示・取引実態を確認する
車買取業者は古物営業法に基づく古物商許可が必要です。
警視庁の案内によると、ホームページ上で取引を行う古物商は、許可を受けた公安委員会名、許可証番号、氏名または名称を表示する義務があります。
ただし、古物商許可の表示があるからといって、それだけで安心とは言い切れません。
許可はあくまで営業の前提条件であり、取引の誠実さまでは保証しないためです。
確認しておきたい項目は以下のとおりです。
- 法人名、所在地、代表者名が公開されているか
- 古物商許可番号が表示されているか
- ホームページに事業内容や連絡先が明記されているか
- 実際に店舗や拠点が存在するか
筆者コメント
筆者も、初めて取引する業者については事前に会社情報やホームページの内容を確認し、事業の実態があるかどうかを自分の目で見てから取引を進めるようにしてきました。
口コミやSNSの評判は参考程度にとどめ、事実として確認できる法人情報や契約条件を判断材料にする方が実用的です。
契約書の支払日と減額条件を必ず確認する
契約書は、売主にとって最も重要な防波堤です。
確認すべきポイントは大きく3つあります。
- 振込日
- 再査定や減額の条件
- キャンセル時の条件や費用
まず、振込日が具体的な日付で明記されているかどうか。
次に、契約後の再査定や減額に関する条項がどうなっているか。
そして、キャンセル時の条件や費用がどのように定められているかです。
信頼できる業者では、契約書に再査定による減額を行わない旨が明記されていたり、電子契約を導入して記録を残す体制が整っていたりします。
筆者コメント
筆者の経験でも、大手・中堅の買取業者ほど契約内容の説明が丁寧で、契約後に店長から確認の連絡が入るなど、トラブル防止の仕組みが標準化されている印象があります。
逆に、支払日が口頭での約束だけだったり、減額やキャンセルの条件が書面に見当たらなかったりする場合は、契約を急がず条件の明確化を求めるのが安全です。
車と必要書類を渡す前にできる被害の予防策
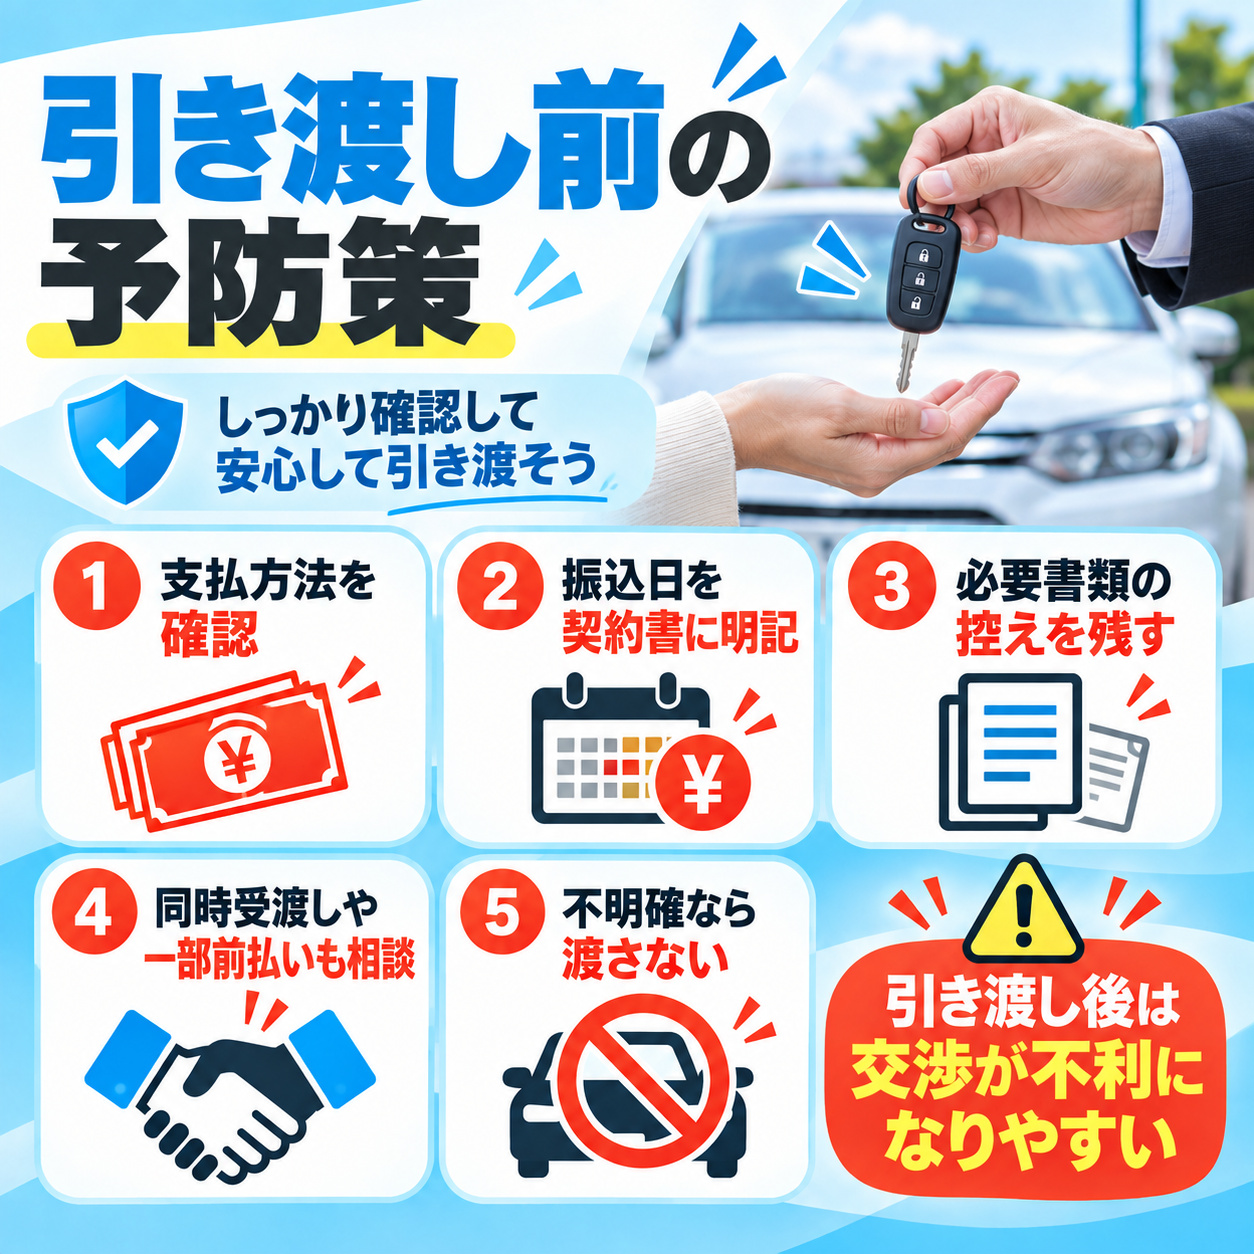
契約内容に納得できたとしても、車と書類を実際に渡す段階にはもうひとつ注意が必要です。
引き渡し後は交渉の立場が弱くなるため、この段階でできる予防策を具体的に押さえておくと安心です。
支払方法と車の引き渡し順序を具体化する
一般的な車買取では、契約後に車と必要書類(車検証、自賠責保険証、印鑑証明書、譲渡証明書など)を業者に渡し、後日代金が振り込まれる流れが多いです。
この流れ自体が危険というわけではありませんが、支払条件が不明確なまま車を手放すと、万一のときに手元に何も残らない状態になりかねません。
予防策としては、契約書に振込日を明記してもらうこと、振込先口座を書面に残すことが挙げられます。
可能であれば代金の一部を先に受け取る方法や、車の引き渡しと入金を同時に行う方法がないか業者に相談してみることも挙げられます。
筆者コメント
筆者の場合、見知らぬ業者との高額取引では、契約書面に支払期日と再査定なしの条件が記載されていることを確認し、実際の振込日まで注意深く見届けました。
こうした確認を面倒がらずに行うことが、結果的にトラブルを未然に防ぐ最大の安全策になります。
入金前に車を渡すこと自体が即座に危険とは言えません。
大手・中堅の買取業者では、車と書類を先に預かり、数日以内に振り込む流れが標準的な取引形態として定着しています。
大切なのは、その流れに透明性があるかどうかです。
支払日が契約書に明記され、支払方法が口座振込であること、業者の法人情報が確認できること。
これらが揃っていれば、過度に不安になる必要はありません。
消費者庁の注意喚起ページでも、契約内容の事前確認の重要性が繰り返し示されています。
車買取詐欺に遭ったかもと思ったときの対処法
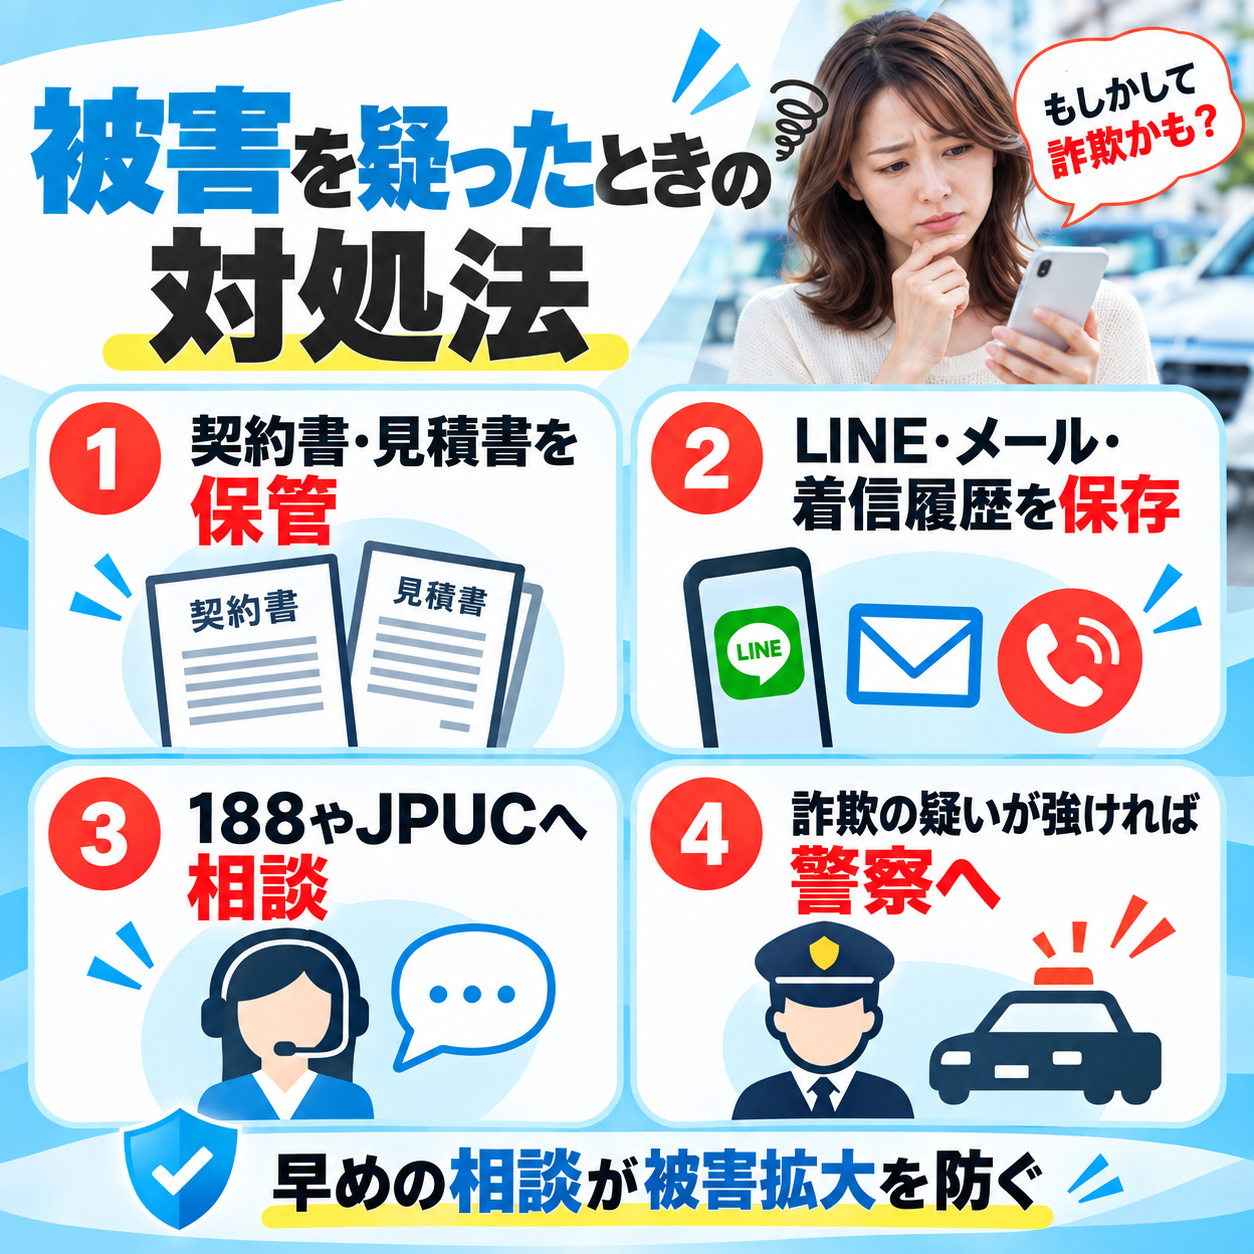
ここまでの予防策を講じていても、トラブルが完全にゼロになるわけではありません。
もし契約後に不審な点が出てきたり、入金が遅れたりした場合、早い段階で動くことが被害の拡大を防ぎます。
トラブル発生後に取るべき対応
契約書と業者とのやり取りをすべて保存する
トラブルの兆候を感じたら、最初にやるべきことは証拠の確保です。
手元にある契約書、見積書、メール、LINE、電話の着信履歴など、業者とのやり取りに関する記録はすべて保存してください。
特に、契約書に記載された支払日、金額、業者の法人名と連絡先は、後から相談機関や専門家に状況を伝える際の基本情報になります。
口頭でのやり取りしか残っていない場合でも、日時と内容をメモしておくだけで交渉の材料になります。
やり取りの記録がないまま時間が経つと、事実の確認が難しくなり、交渉も不利に進みやすくなります。
トラブルが起きてからではなく、契約の段階から書面や画面の記録を残しておく習慣が、結果的に自分を助けることになります。
未入金や連絡不能なら早めに外部へ相談する
振込期日を過ぎても入金がない、業者に電話がつながらない、メールの返信がないといった状況が続く場合は、自分だけで解決しようとせず、外部の相談窓口に連絡してください。
主な相談先としては、消費者ホットライン(電話番号188)、車買取の業界団体である一般社団法人日本自動車購入協会(JPUC)の車売却消費者相談室(電話番号 0120-93-4595、平日9時から17時、無料)があります。
JPUCは車買取業界に精通した相談員が対応しており、契約内容や状況に応じた助言を受けられます。
金銭的な被害が明確で、詐欺の疑いが強い場合は、最寄りの警察署への相談も視野に入れてください。
相談する際には、契約書のコピー、未入金の金額、業者の情報、やり取りの記録を整理して持参すると話がスムーズに進みます。
相談は早ければ早いほど選択肢が広がります。
入金が遅れているだけなのか、業者が意図的に連絡を避けているのかの判断は自分では難しいこともあります。
少しでも不審に感じた時点で外部に相談しておくと、状況が悪化した場合にもスムーズに動けます。
買取業者が破産した場合に確認すべき対応と注意点
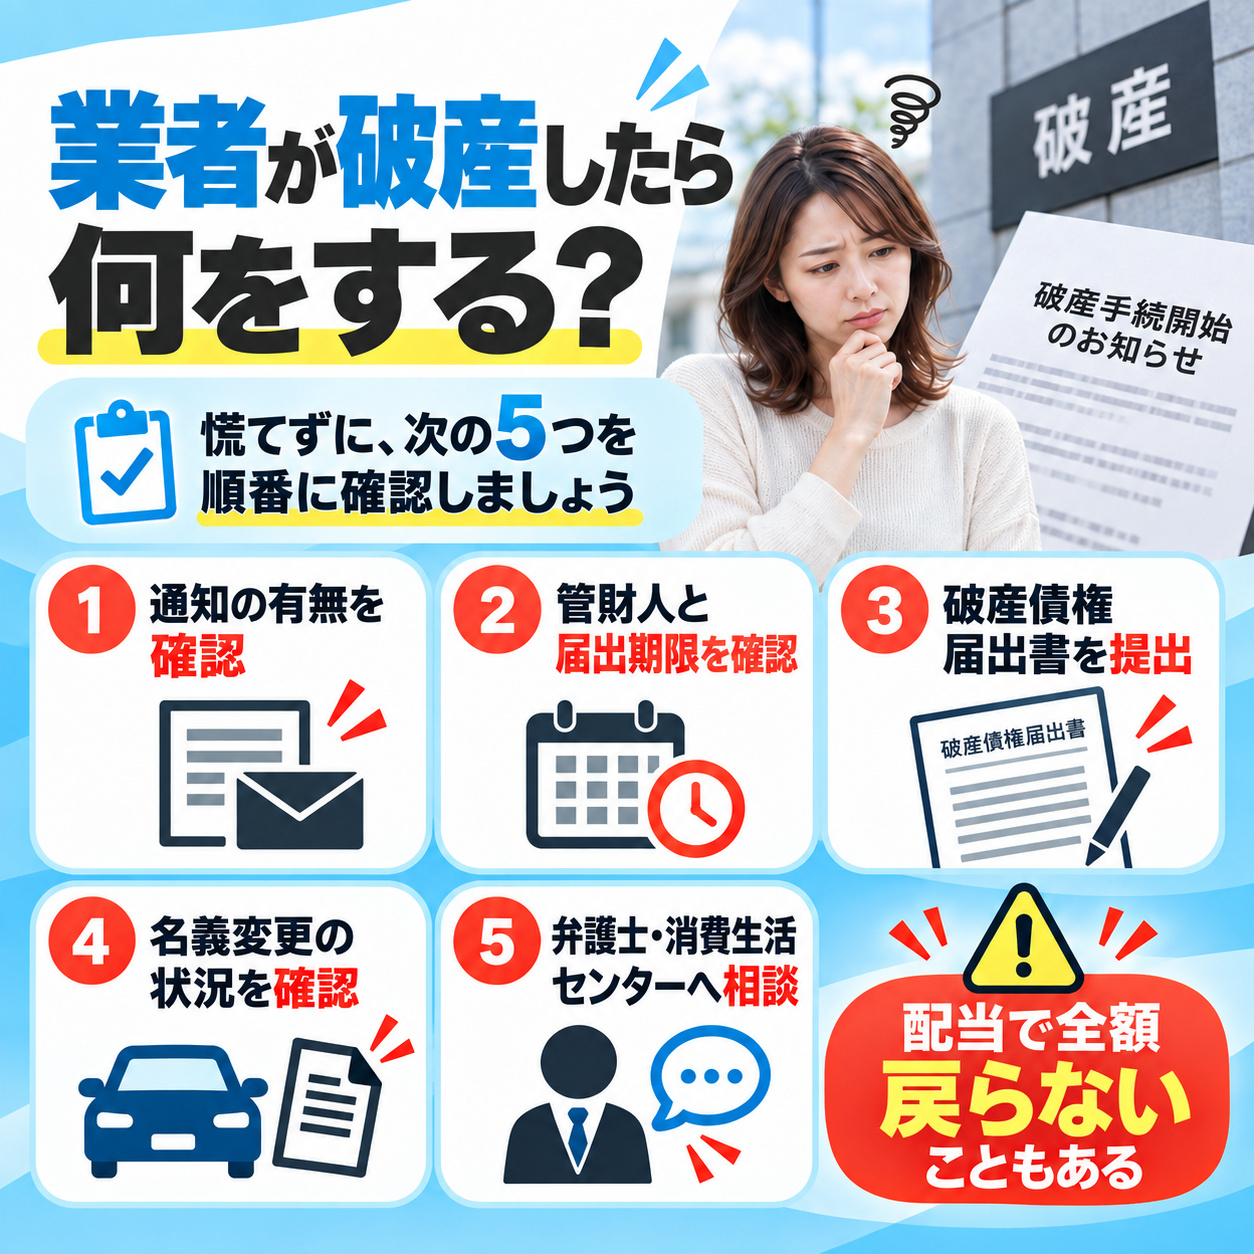
代金が振り込まれないまま業者と連絡が取れなくなった場合、その業者が経営破綻や破産手続に入っている可能性もあります。
通常の未入金トラブルとは対処の仕方が異なるため、分けて考える必要があります。
業者が破産手続に入ると、裁判所から破産手続開始の通知が届く場合があります。
この通知には、破産管財人の連絡先や破産債権届出の期限が記載されています。
裁判所の案内によると、破産債権届出書は、未払い代金などの金銭支払請求権を持つ人が配当に参加するための書類であり、届出期限を過ぎると配当を受けられない可能性があります。
ただし、破産手続において一般の債権者への配当率は低くなることが多く、未払い代金の全額が戻ってくるとは限りません。
こうした状況では、まず以下の対応を取ることが大切です。
- 契約書、振込記録、業者とのやり取りをすべて保管する
- 破産手続開始の通知が届いたら、届出期限までに破産債権届出書を提出する
- 車の名義変更が完了しているかを確認する
- 状況に応じて弁護士や消費生活センターに相談する
筆者コメント
筆者自身は買取業者の破産を直接経験したわけではありませんが、見知らぬ業者との高額取引で感じた不安は、破産リスクへの警戒にも通じるものがあります。
契約の段階で法人情報、支払条件、書面の記載内容をしっかり確認しておくことが、万一こうした事態になった際にも、自分の立場を守るための基盤になります。
また、車の名義変更がまだ完了していない(車検証上の所有者が自分のまま)場合と、すでに移転登録が済んでいる場合とでは、取れる手段が異なる可能性があります。
破産事案は個別性が高いため、通知が届いた段階で弁護士や消費生活センターに相談し、自分の状況に合った対応を確認するのが安全です。
まとめ
車買取のトラブルを防ぐうえで重要な判断軸を振り返ります。
| 確認すべきこと | |
|---|---|
| 査定時 | 相場から外れた高額提示や即決要求がないか。車の状態は正直に申告する |
| 契約前 | 法人情報、古物商許可、所在地、連絡先を自分で確認する |
| 契約時 | 支払日、減額条件、キャンセル条件が契約書に明記されているか |
| 引き渡し時 | 支払方法と振込日を書面で確認し、不明確なら引き渡しを急がない |
| 入金後 | 名義変更の完了、自動車税の処理など事後手続きも確認する |
| トラブル発生時 | 契約書と記録を保全し、消費者ホットライン(188)やJPUCに早めに相談 |
業者名のリストを持っていても、取引条件を確認しなければトラブルは防げません。
逆に、契約書の内容を読み、支払条件に納得し、不明な点を解消してから判を押す。
この手順を省かなければ、多くのリスクは契約前に回避できます。
筆者コメント
複数台の売却を通じて感じたのは、信頼できる業者ほど説明が丁寧で、書面での条件提示を嫌がらないということです。
逆に、確認を急がせたり、条件の明示を避けたりする業者には、立ち止まる理由があります。
納得できない条件なら、契約しないという判断が、最もシンプルで確実な防衛策です。